Perícia em revisional bancária: taxa, capitalização, tarifas e o pago a mais, bloco a bloco
Na perícia de uma revisional bancária, o quesito raramente é um só: o juízo quer a taxa contra a média, a capitalização, as tarifas e o seguro, e quanto foi pago a mais. Cada frente depende de uma premissa que é do juiz, e o laudo precisa deixar claro qual premissa usou em cada número. Abaixo, bloco a bloco na calculadora, com as telas e três casos.
Conferido em 07/11/20267 etapas · 3 casos
O passo a passo em vídeo (2:18)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Calculadora revisional de juros. A Revisão Bancária do PeritOffice, bloco a bloco, com um contrato fictício.
0:04 O que a revisional confere. Quatro frentes: a taxa contra a média do Banco Central (Tema 27/STJ), a capitalização (MP 2.170-36 e Súmula 539/STJ), as tarifas e o seguro (Súmula 566 e Temas 958 e 972/STJ) e o que foi pago a mais (CDC, art. 42).
0:10 Com a cédula em PDF, a IA preenche os campos — e você confere cada trecho que ela leu.
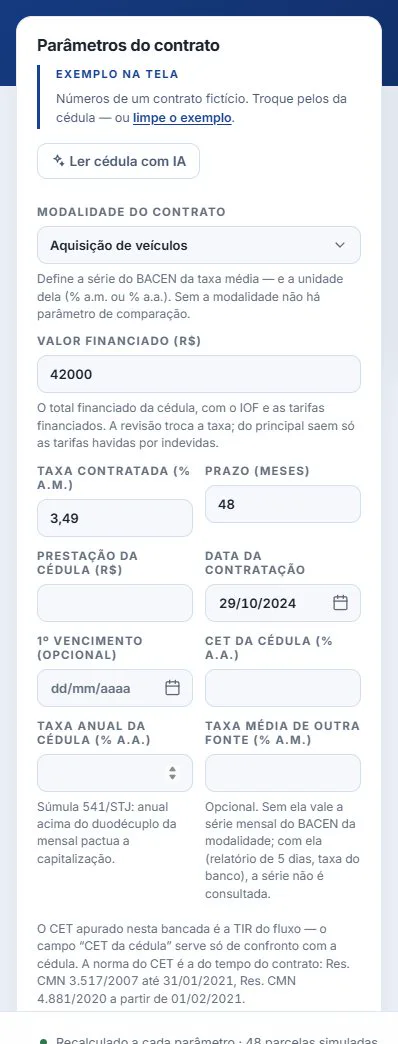
0:15 Aqui usamos o exemplo da própria tela: um financiamento de veículo de R$ 42.000,00 em 48 meses.
0:22 A 3,49% ao mês, contratado há dois anos.
0:29 A tela já busca a taxa média e apura — cortamos a espera.
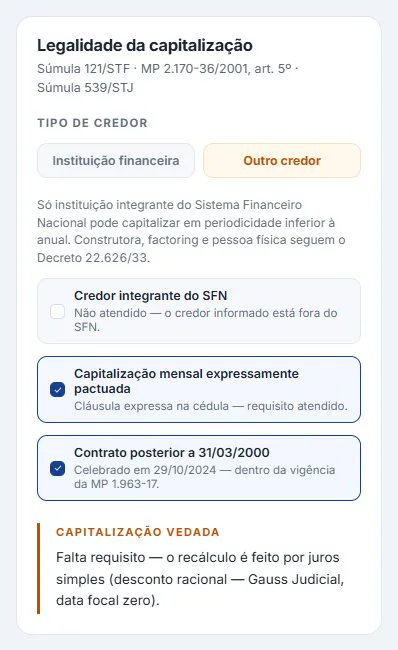
0:30 A capitalização mensal só vale com três requisitos: credor do sistema financeiro, contrato depois de 31/03/2000 e cláusula expressa.
0:35 Se o credor não é banco, falta requisito…
0:39 …e o recálculo passa a juros simples (método de Gauss).
0:44 Volto para instituição financeira.
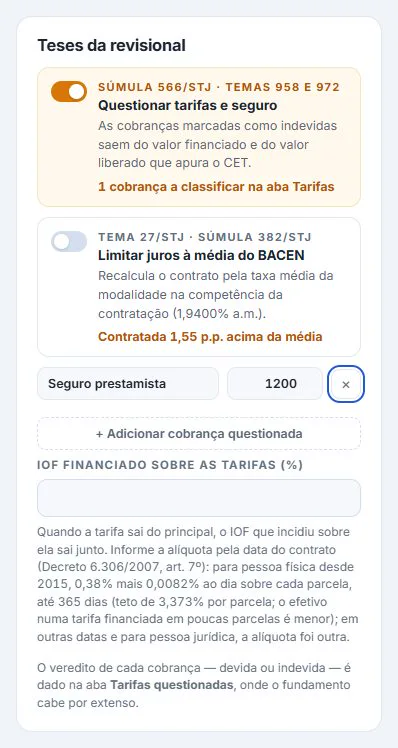
0:49 Tarifas e seguro: ligo a tese e listo o que a cédula cobrou.
0:56 Um seguro prestamista de R$ 1.200,00, vendido junto com o crédito.
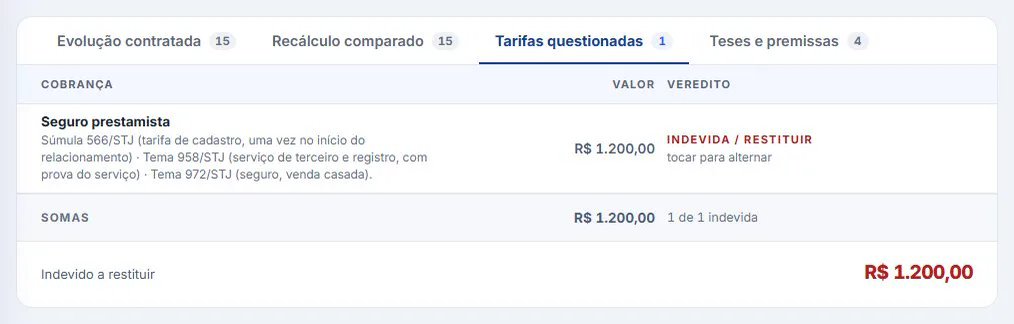
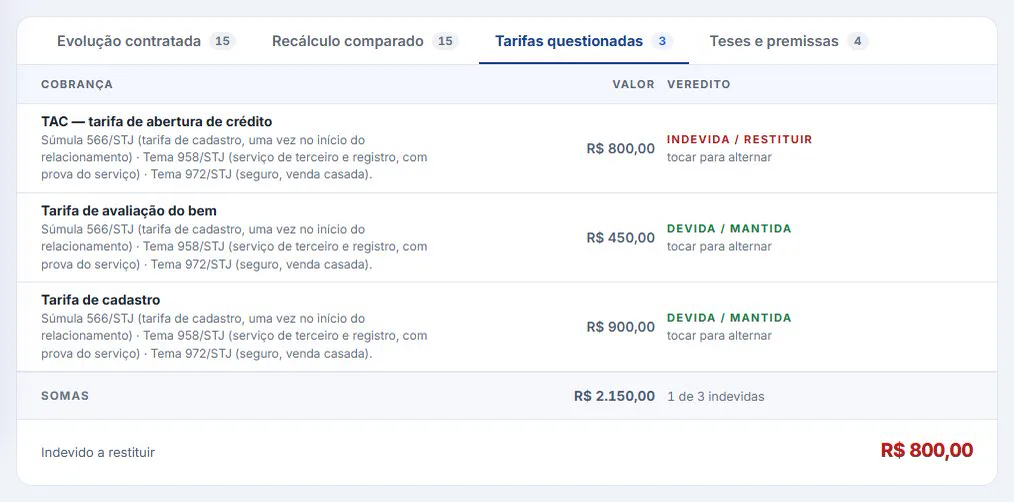
1:09 O veredito de cada cobrança é dado na aba "Tarifas questionadas"…
1:14 …aqui, indevida: seguro imposto é venda casada (Tema 972/STJ).
1:20 E a taxa: limitar os juros à média do Banco Central.
1:24 O recálculo refaz o contrato — cortamos a espera.
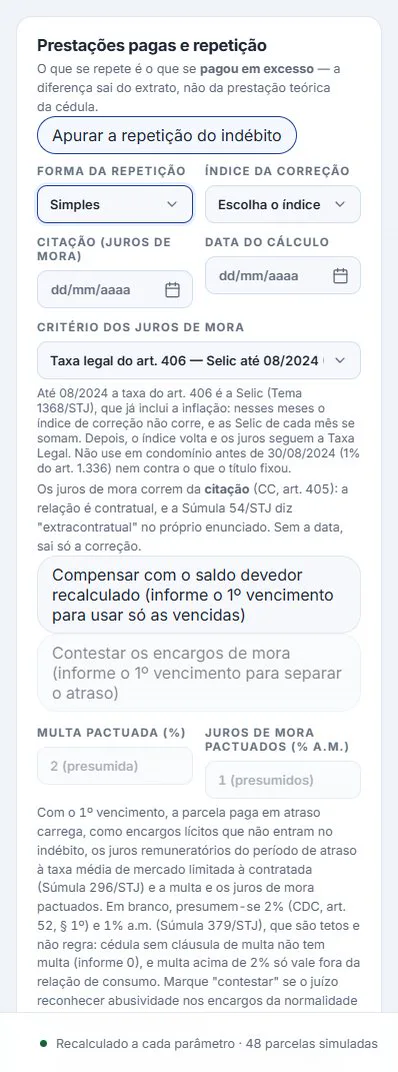
1:25 O que foi pago a mais volta pela repetição do indébito.
1:31 A forma — simples, dobro ou dobro modulado — é a que o título decidir.
1:38 As prestações pagas vêm do extrato; o botão repete o cronograma, para você corrigir linha a linha.
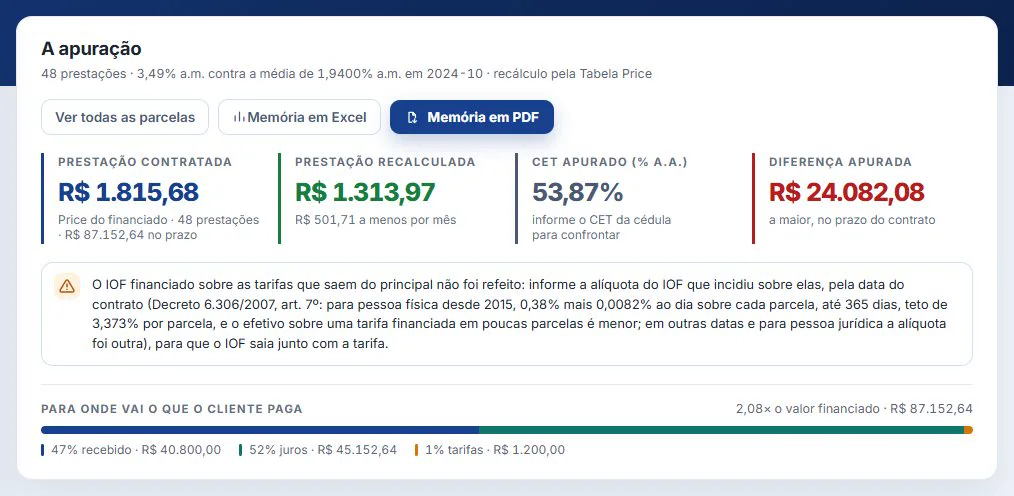
1:46 O resultado: a prestação refeita, sem o seguro e à taxa média…
1:53 …e a diferença no prazo do contrato.
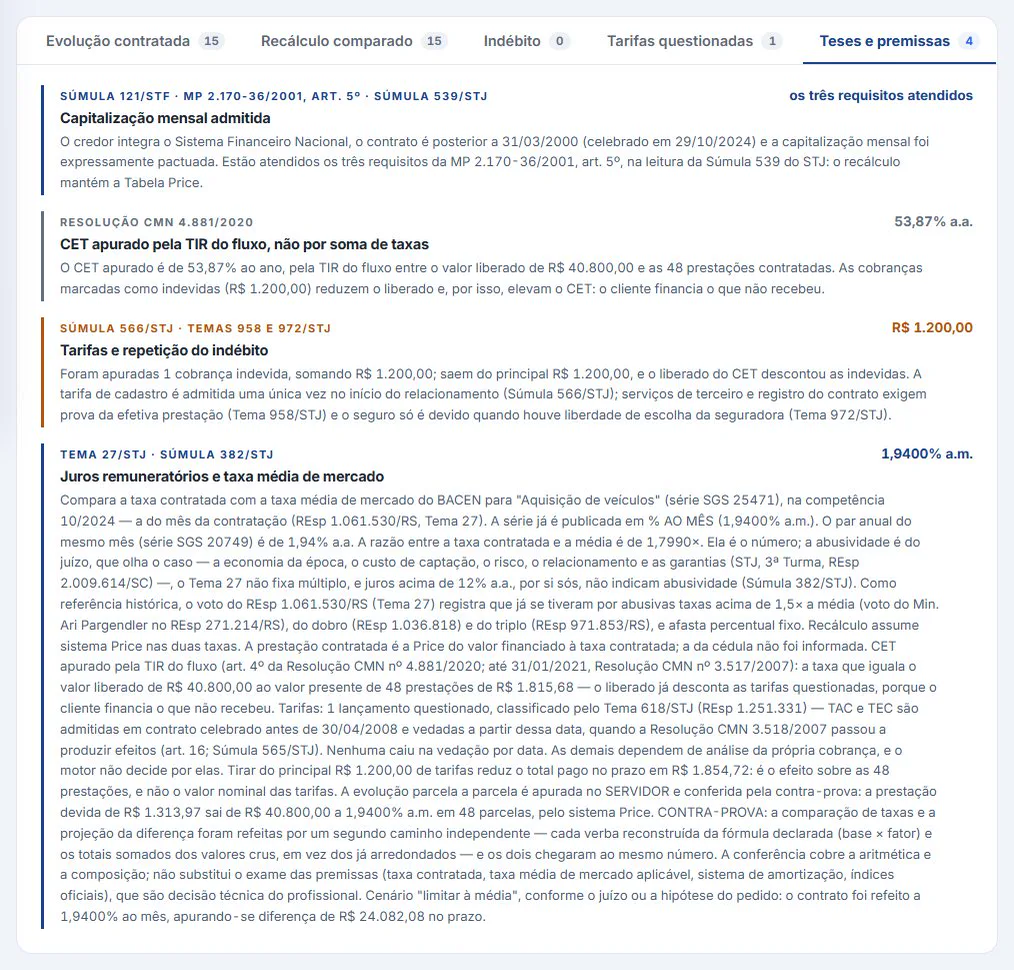
1:59 Em "Teses e premissas", cada decisão do cálculo escrita, com a súmula ou o tema.
2:10 E a memória sai em PDF, para juntar à peça, ou em Excel, com as fórmulas.
2:16 Nada disso foi gravado: a tela calcula enquanto você digita.
Juros sobre juros: banco pode capitalizar mês a mês se o contrato for de 31/03/2000 em diante e a cláusula for clara (Súmula 539/STJ). Credor que não é banco segue a Lei de Usura, que admite só a capitalização anual, e quando combinada (Tema 953/STJ). Sem capitalização válida, a calculadora refaz a juros simples pelo desconto racional ("Gauss Judicial"); refazer com capitalização anual é outra tese, que o juízo pode escolher.
Tarifas: para pessoa física, a TAC e a TEC não valem em contrato de 30/04/2008 em diante (Súmula 565/STJ; Tema 618/STJ); a tarifa de cadastro vale no início do relacionamento (Súmula 566/STJ); a de avaliação do bem e a de registro valem se o serviço foi feito e se o valor não for excessivo (Tema 958/STJ).
Seguro: empurrado junto com o crédito, sem o cliente poder recusar ou escolher a seguradora, é venda casada (Tema 972/STJ). Se ele pôde escolher, o seguro vale.
Devolução: o que foi pago a mais volta, simples ou em dobro, conforme o caso (CDC, art. 42). Para as cobranças de 30/03/2021 em diante, o dobro não exige provar má-fé (EAREsp 676.608/RS); antes disso, exige.
Passo a passo
1Preencha o contrato
Abra Calculadoras → Revisão Bancária. Para conhecer a tela, o botão Preencher o exemplo coloca um financiamento de veículo de R$ 42.000,00 a 3,49% ao mês, em 48 meses, contratado há dois anos. Num caso real, digite os dados da cédula.
2Confira a capitalização
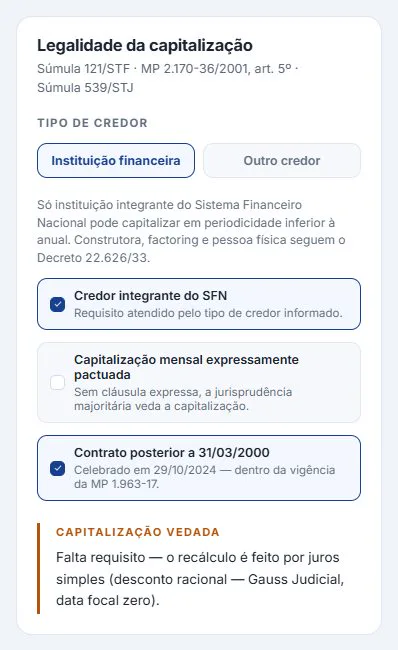
O bloco Legalidade da capitalização confere os três requisitos: credor do sistema financeiro, contrato de 31/03/2000 em diante e cláusula clara. Se faltar um (por exemplo, o credor não é banco), a tela avisa "Capitalização vedada" e refaz a conta a juros simples, pelo método de Gauss.
3Liste as tarifas e o seguro
Ligue a tese Questionar tarifas e seguro e digite cada cobrança da cédula com o valor. No exemplo, um seguro prestamista de R$ 1.200,00.
4Dê o veredito de cada cobrança
Na aba Tarifas questionadas, toque no veredito de cada linha para marcar "indevida / restituir" ou "devida / mantida". Aqui, o seguro imposto junto com o crédito foi marcado como indevido (Tema 972/STJ).
5Aponte o que foi pago a mais
Ligue Apurar a repetição do indébito e escolha a forma: simples, em dobro ou o dobro modulado (sem exigir má-fé só para as cobranças de 30/03/2021 em diante), como o título decidir. As prestações pagas vêm do extrato; o botão "Preencher com as" parcelas do cronograma ajuda a começar, e você corrige linha a linha.
6Leia o resultado
Com a taxa média e sem o seguro, a prestação cai para R$ 1.313,97 (R$ 501,71 a menos por mês), e a diferença no prazo do contrato é de R$ 24.082,08.
7Leia as teses e premissas
A aba Teses e premissas escreve cada decisão do cálculo com a súmula ou o tema que a sustenta. É o texto que vai para a memória em PDF.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: veículo com seguro prestamista
O caso do vídeo: taxa acima da média e um seguro vendido junto com o crédito.
Os dados
Modalidade
Aquisição de veículos
Valor financiado
R$ 42.000,00
Taxa do contrato
3,49% ao mês
Prazo
48 parcelas
Cobrança questionada
Seguro prestamista, R$ 1.200,00 (indevido)
O que a calculadora mostra
Prestação recalculada
R$ 1.313,97
A menos por mês
R$ 501,71
Diferença no prazo do contrato
R$ 24.082,08
CET apurado
53,87% ao ano
O seguro sai do valor financiado e a taxa cai para a média: as duas teses somam na mesma conta.
Caso 2: só as tarifas: TAC, avaliação do bem e cadastro
Revisão em que a taxa não se discute, só as cobranças embutidas no valor financiado. Mesmo contrato de veículo, sem a tese da taxa média, com três tarifas na cédula.
Os dados
Contrato
Veículo, de 29/10/2024: R$ 42.000,00 a 3,49% ao mês, 48 parcelas
TAC (abertura de crédito)
R$ 800,00, marcada indevida (pessoa física, contrato de 30/04/2008 em diante)
Tarifa de avaliação do bem
R$ 450,00, mantida (serviço comprovado)
Tarifa de cadastro
R$ 900,00, mantida (início do relacionamento)
O que a calculadora mostra
Indevido a restituir
R$ 800,00
Prestação do contrato
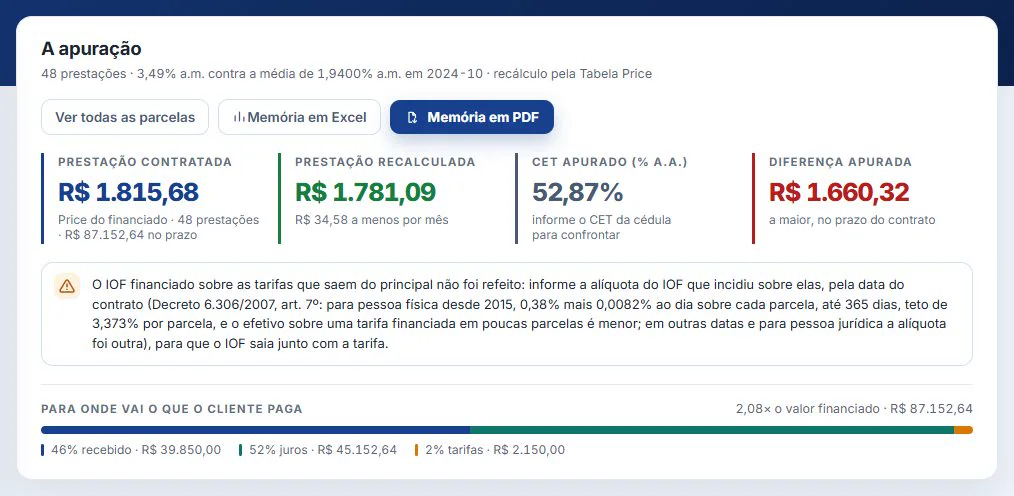
R$ 1.815,68
Prestação sem a TAC
R$ 1.781,09
Diferença no prazo do contrato
R$ 1.660,32
A TAC custa mais que os R$ 800,00 dela: como foi financiada, rendeu juros nas 48 parcelas, e a diferença no prazo chega a R$ 1.660,32. A tela avisa também que o IOF cobrado sobre as tarifas não foi refeito; informe a alíquota do IOF da época para que ele saia junto. A avaliação do bem só se mantém se o serviço foi feito de verdade (Tema 958/STJ), e a tarifa de cadastro, se cobrada no início do relacionamento (Súmula 566/STJ).
Caso 3: contrato sem a cláusula de juros sobre juros
A cédula não diz, de forma clara, que os juros são capitalizados mês a mês, e não informa a taxa anual. Mesmo contrato de veículo, só com a caixa "Capitalização mensal expressamente pactuada" desmarcada e sem a tese da taxa média.
Os dados
Contrato
Veículo, de 29/10/2024: R$ 42.000,00 a 3,49% ao mês, 48 parcelas
Credor
Instituição financeira
Capitalização combinada na cédula
Não
Taxa anual informada na cédula
Nenhuma
O que a calculadora mostra
Capitalização
Vedada: recálculo a juros simples (Gauss)
Prestação do contrato
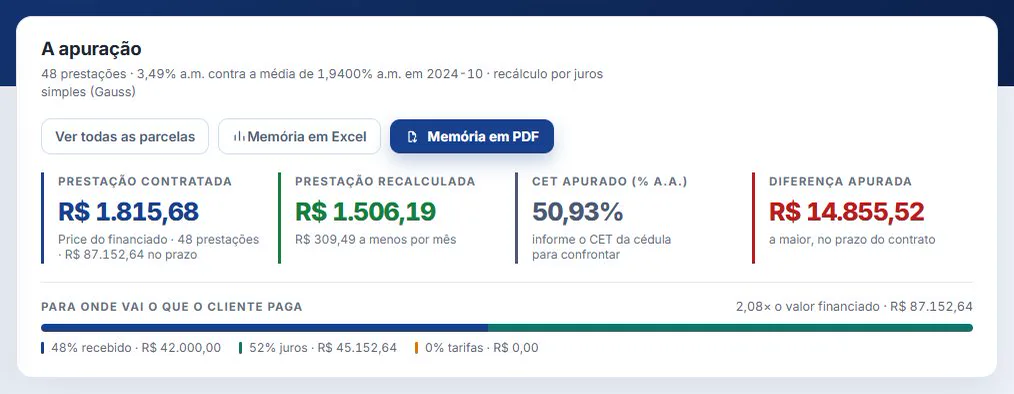
R$ 1.815,68
Prestação a juros simples
R$ 1.506,19
Diferença no prazo do contrato
R$ 14.855,52
A mesma taxa de 3,49%, só que sem juros sobre juros, já baixa a prestação em R$ 309,49. Antes de pedir isso, leia a cédula inteira: se ela traz a taxa anual e essa taxa é maior que 12 vezes a mensal, a capitalização conta como combinada (Súmula 541/STJ). Digite a taxa anual no campo dela e a tela refaz a análise sozinha.
No laudo
Cada tese ligada vira uma premissa escrita, com a fonte: é o que o laudo precisa mostrar para ser conferido.
O veredito de cada tarifa é uma decisão de mérito: siga o que o juízo fixou e diga isso no laudo.
A contraprova da tela refaz a conta por um segundo caminho antes de mostrar o número.
Um laudo que se confere
Uma premissa por tese. "Taxa limitada à média da série tal, mês tal"; "capitalização afastada por falta de cláusula expressa"; "TAC excluída: pessoa física, contrato de 30/04/2008 em diante". A aba Teses e premissas já escreve cada uma com a fonte.
Cenários quando a premissa está em aberto. Se o juízo ainda não decidiu se o seguro foi venda casada, apresente a conta com ele e sem ele. O juiz escolhe, e o laudo não precisa ser refeito.
Pago, e não projetado. A repetição se calcula sobre o que saiu do bolso, pelo extrato, e não sobre o cronograma do contrato.
Simples e em dobro, separados. A forma da devolução é decidida no título; o laudo mostra as contas e diz qual seguiu.
Os documentos, antes da primeira conta
A cédula com as cláusulas de juros e de tarifas, o demonstrativo do valor liberado, o extrato das parcelas pagas e a planilha de evolução do banco. Se faltar algum, diga no laudo qual e o que deixou de ser apurado por isso, em vez de supor o número.
No PeritOffice
A Revisão Bancária reúne as quatro frentes (taxa, capitalização, tarifas e seguro, devolução) numa tela só, e refaz a conta a cada campo.
A taxa média vem direto do Banco Central.
A memória sai em PDF, com as teses e as premissas escritas, e em Excel, com as fórmulas.
A leitura do documento por IA, nos planos que têm IA, preenche os campos para você conferir; sem ela, você digita os campos, como no passo a passo.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. A classificação de cada tarifa como devida ou indevida é decisão de mérito, e o exemplo aqui não a antecipa para o seu caso. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.