Perícia de juros abusivos no financiamento: a taxa do contrato contra a média do Banco Central, no laudo
Na perícia de uma revisional, o juízo quer saber quanto a taxa do contrato se afasta da média que o Banco Central publica para o mesmo tipo de crédito, no mês da contratação, e quanto a conta muda com a média. Dizer se a taxa é abusiva cabe ao juiz; ao perito cabem os números e a origem de cada um. Abaixo, o passo a passo na calculadora, os quesitos que costumam vir e três casos.
Conferido em 29/10/20266 etapas · 3 casos
O passo a passo em vídeo (1:51)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Como calcular juros abusivos no financiamento. Na Revisão Bancária do PeritOffice, com um contrato fictício.
0:04 O parâmetro é a taxa média do Banco Central. Tema 27 do STJ: juro acima de 12% ao ano, sozinho, não é abuso. Compara-se a taxa do contrato com a média de mercado da mesma modalidade, no mês da contratação (Súmula 382/STJ).
0:11 Primeiro, a modalidade — aqui, um financiamento de veículo: ela decide qual série do Banco Central serve de régua.
0:19 O valor financiado da cédula: R$ 42.000,00.
0:25 A taxa do contrato: 3,49% ao mês.
0:33 Em 48 prestações.
0:38 E a data da contratação: é dela que sai o mês da taxa média.
0:44 Agora a tese: limitar os juros à média do BACEN.
0:48 A tela busca a série no Banco Central — cortamos a espera.
0:49 Aqui está a comparação: a taxa do contrato contra a média da modalidade naquele mês.
0:55 E quantas vezes a contratada é a média. O número é do cálculo; a abusividade, o juiz decide no caso.
1:01 Refeito à taxa média, a prestação cai…
1:07 …e esta é a diferença no prazo do contrato.
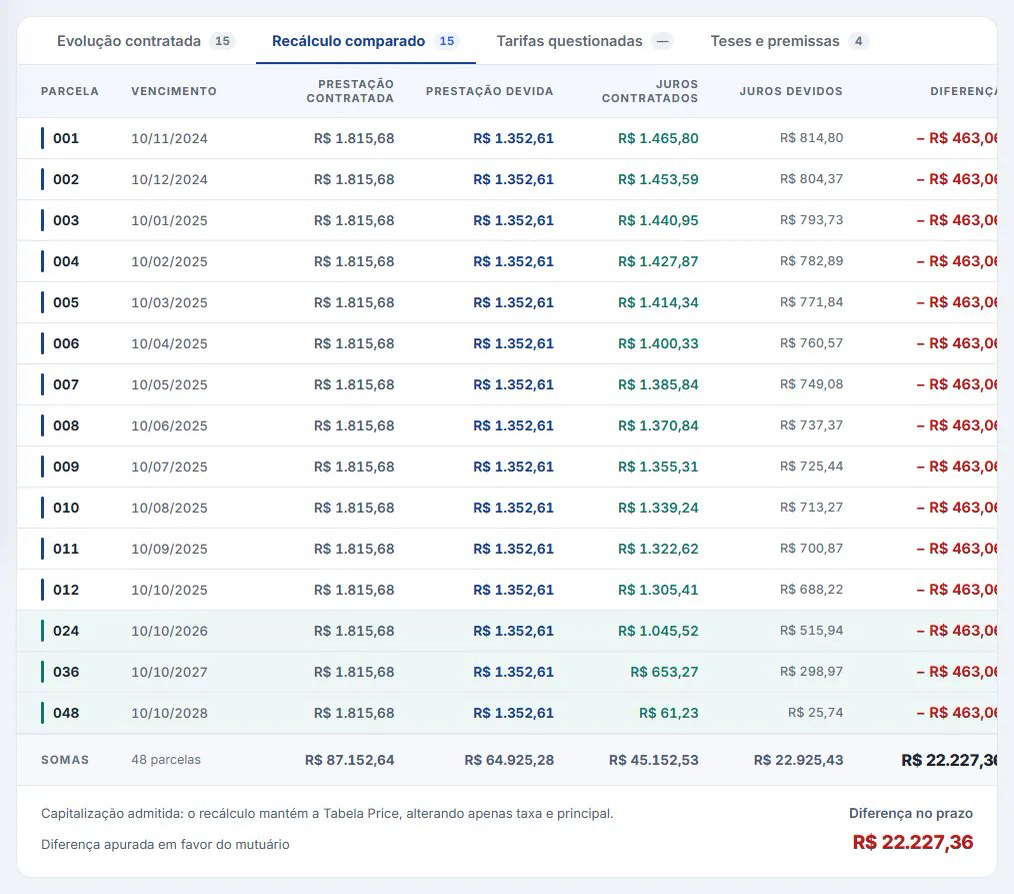
1:12 Em "Recálculo comparado", parcela a parcela: a contratada ao lado da devida.
1:20 Por fim, a memória em Excel.
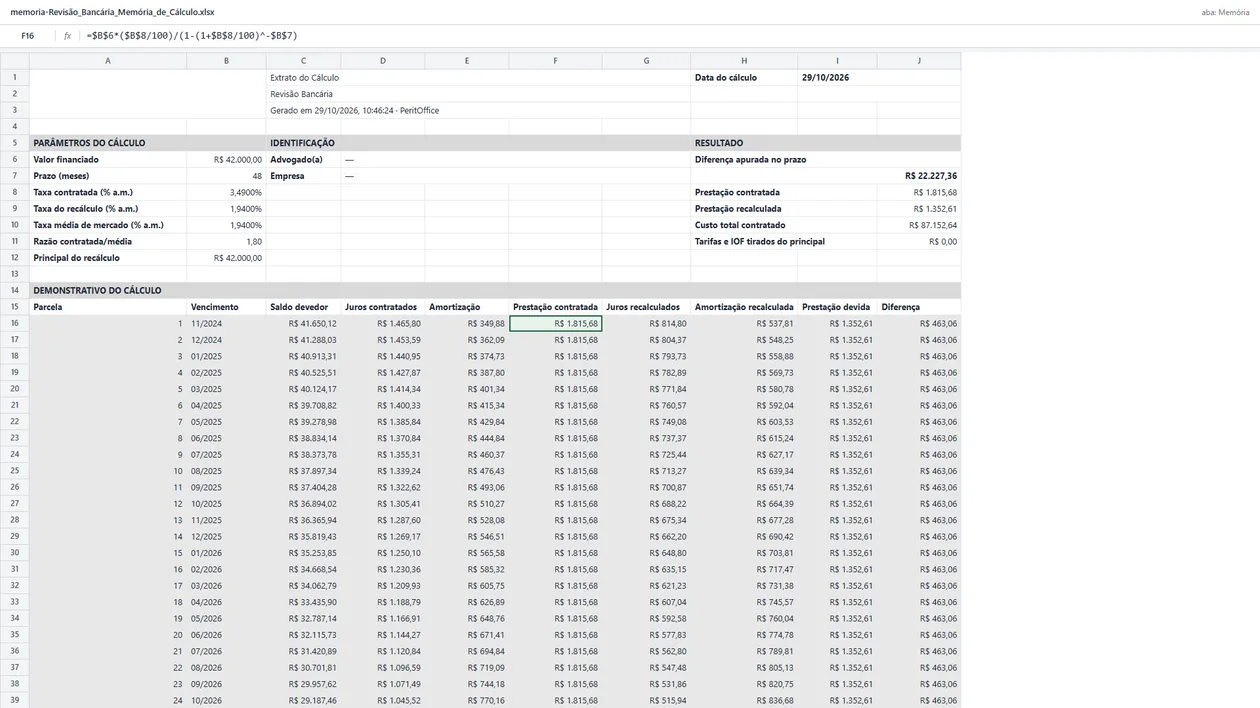
1:23 É o arquivo baixado, célula a célula: cada conta é uma fórmula.
1:26 A taxa média do Banco Central, num campo só.
1:32 A prestação contratada: a fórmula da Tabela Price, à taxa do contrato.
1:37 A prestação devida: a mesma fórmula, à taxa média.
1:42 E a diferença de cada mês, que soma o total apurado.
1:47 Mude um número no Excel e a conta inteira se refaz.
A regra, em poucas palavras
Juro alto, sozinho, não é abuso. Juro acima de 12% ao ano, por si só, não indica abusividade (Súmula 382/STJ); banco não segue o teto da Lei de Usura (Súmula 596/STF).
A régua é a taxa média de mercado do Banco Central, para a mesma modalidade de crédito e no mês da contratação (REsp 1.061.530/RS, julgado com os Temas 24 a 28 do STJ). Média de outro tipo de crédito, ou a média de hoje para um contrato antigo, não serve (como a taxa média funciona).
Não há um número mágico. "Uma vez e meia a média" não é limite fixado em lei: quem diz se a taxa é abusiva é o juiz, olhando o caso. O STJ afetou o assunto de novo (Tema 1.378), ainda sem tese.
Se o abuso for reconhecido, a conta é refeita com a taxa média, e o que foi pago a mais pode ser devolvido.
Passo a passo
1Escolha o tipo de crédito e digite o contrato
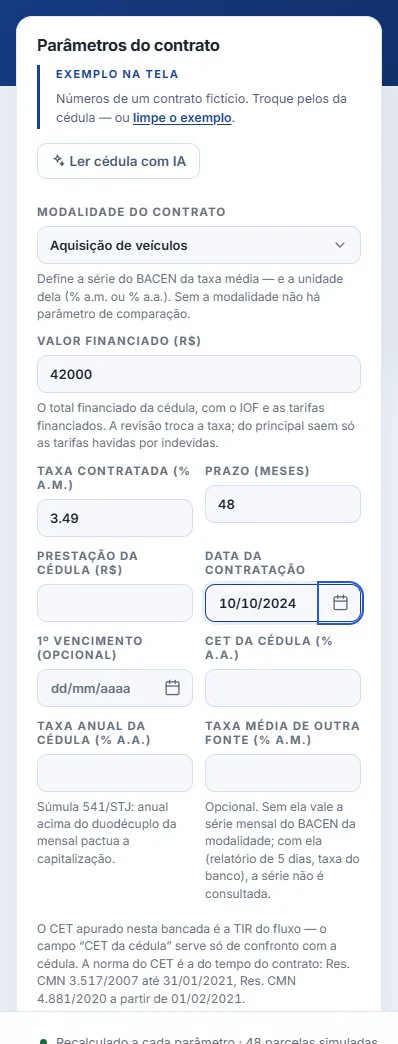
Abra Calculadoras → Revisão Bancária. Em "Modalidade do contrato", escolha o tipo de crédito da cédula: financiamento de veículo, crédito pessoal, consignado e outros. É essa escolha que decide qual taxa média do Banco Central serve de comparação. Depois digite o valor financiado, a taxa mensal, o número de parcelas e a data da contratação. No exemplo: R$ 42.000,00 a 3,49% ao mês, em 48 parcelas, contratado em 10/10/2024.
2Ligue a tese da taxa média
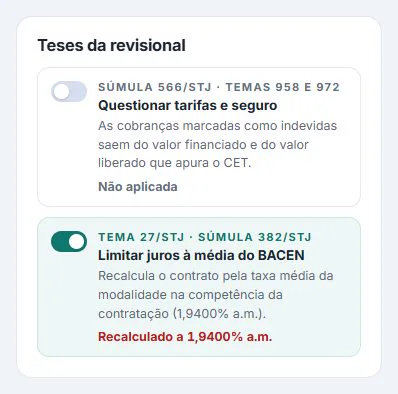
Em "Teses da revisional", ligue Limitar juros à média do BACEN. A calculadora busca sozinha a série do Banco Central daquela modalidade e daquele mês; leva alguns segundos. Não há botão de calcular: a conta se refaz a cada campo que você muda.
3Leia o resultado
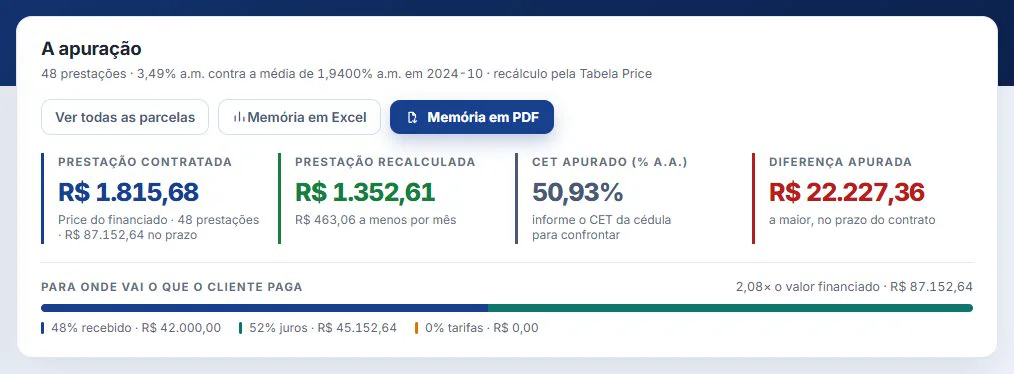
No alto aparece a comparação: 3,49% ao mês contra a média de 1,94% em outubro de 2024. Logo abaixo, a prestação do contrato (R$ 1.815,68), a prestação refeita com a média (R$ 1.352,61, ou R$ 463,07 a menos por mês; a tela mostra R$ 463,06 porque subtrai antes de arredondar os centavos) e a diferença no prazo inteiro do contrato: R$ 22.227,36.
4Veja quantas vezes a taxa passa da média
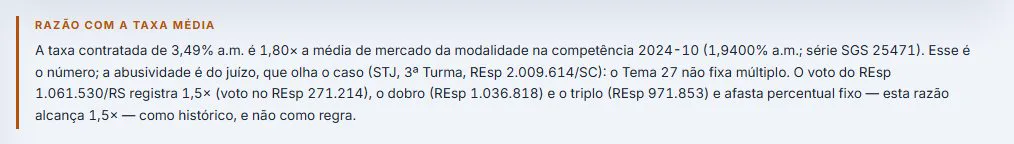
A calculadora mostra a razão entre as duas taxas: aqui, a do contrato é 1,80 vez a média. É um dado para a discussão, não uma sentença: a lei não fixa limite, e a abusividade é decidida no caso.
5Confira parcela por parcela
Na aba Recálculo comparado, cada parcela aparece duas vezes: como foi contratada e como fica com a taxa média, com a diferença de cada mês. É a tabela que mostra de onde sai o total.
6Baixe a memória do cálculo
O botão Memória em Excel baixa a planilha com cada conta numa fórmula: a taxa média num campo, a prestação contratada e a devida pela fórmula da Tabela Price. Mude um número e a planilha inteira se refaz. Há também a Memória em PDF, para juntar à peça ou ao laudo.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: financiamento de veículo, taxa bem acima da média
É o caso do vídeo e do passo a passo: um financiamento de carro com taxa quase duas vezes a média da modalidade.
Os dados
Modalidade
Aquisição de veículos
Valor financiado
R$ 42.000,00
Taxa do contrato
3,49% ao mês
Prazo
48 parcelas
Contratado em
10/10/2024
O que a calculadora mostra
Taxa média do Banco Central (10/2024)
1,94% ao mês
Razão com a média
1,80 vez
Prestação do contrato
R$ 1.815,68
Prestação com a taxa média
R$ 1.352,61
Diferença no prazo do contrato
R$ 22.227,36
A diferença de R$ 463,07 por mês, nas 48 parcelas, é o que a revisão discute. Se o contrato já foi pago em parte, o que importa para a devolução é o que foi pago de fato: a calculadora tem o bloco "Prestações pagas e repetição" para isso (veja o tutorial da calculadora revisional).
Caso 2: crédito pessoal não consignado, taxa quase o dobro da média
O empréstimo pessoal sem desconto em folha tem as taxas mais altas do varejo, e por isso a média dele também é alta. A comparação tem de ser com a média dessa mesma modalidade, e não com a de um financiamento.
Os dados
Modalidade
Crédito pessoal não consignado
Valor financiado
R$ 8.000,00
Taxa do contrato
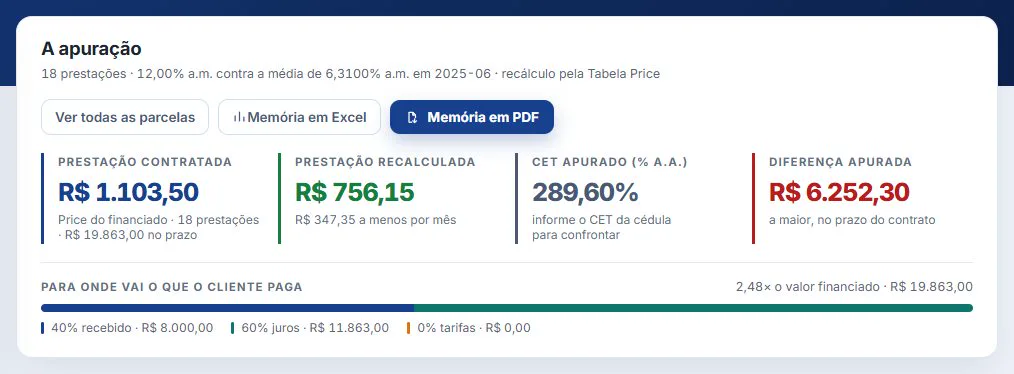
12% ao mês
Prazo
18 parcelas
Contratado em
10/06/2025
O que a calculadora mostra
Taxa média do Banco Central (06/2025)
6,31% ao mês
Razão com a média
1,90 vez
Prestação do contrato
R$ 1.103,50
Prestação com a taxa média
R$ 756,15
Diferença no prazo do contrato
R$ 6.252,30
Mesmo com a média alta (6,31% ao mês), a taxa do contrato é quase o dobro dela. A prestação cai R$ 347,35 por mês quando a conta é refeita com a média.
Caso 3: consignado do trabalhador do setor privado, taxa perto da média
Nem toda revisão encontra abuso. Neste consignado com desconto em folha, a taxa do contrato fica pouco acima da média, e a conta serve justamente para mostrar o tamanho real da diferença — a quem pede e a quem defende o banco.
Os dados
Modalidade
Crédito consignado — setor privado
Valor financiado
R$ 15.000,00
Taxa do contrato
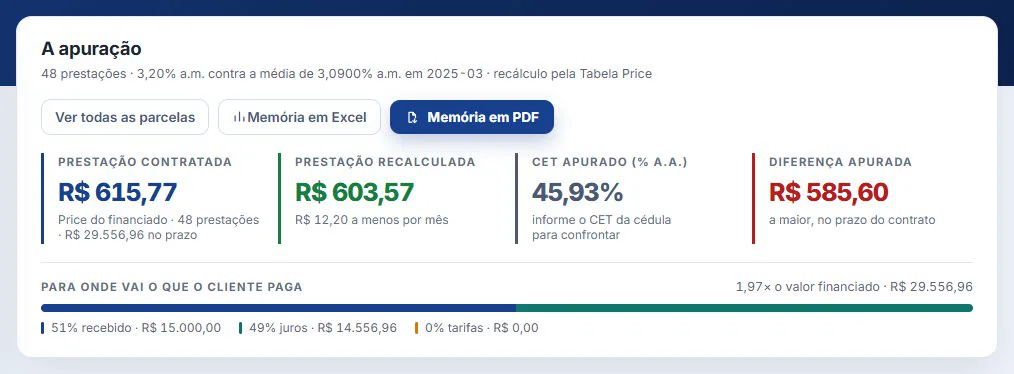
3,2% ao mês
Prazo
48 parcelas
Contratado em
10/03/2025
O que a calculadora mostra
Taxa média do Banco Central (03/2025)
3,09% ao mês
Razão com a média
1,04 vez
Prestação do contrato
R$ 615,77
Prestação com a taxa média
R$ 603,57
Diferença no prazo do contrato
R$ 585,60
Com 1,04 vez a média, a prestação cai só R$ 12,20 por mês: o argumento de abuso pela taxa média fica fraco. No consignado do INSS a conta é outra: ali há um teto de juros fixado pelo Conselho Nacional de Previdência Social para cada época. Confira esse teto na data do contrato antes de usar a média.
No laudo
O laudo precisa dizer de onde veio a média: a série do Banco Central da modalidade e o mês. Os dois aparecem na tela e na memória.
A calculadora mostra os números; dizer se a taxa é abusiva é papel do juiz, não do laudo.
A memória em Excel, com as fórmulas, é o que o assistente técnico vai conferir.
Os quesitos que costumam vir, e onde está a resposta
"Qual a taxa média de mercado da operação, na data da contratação?" A da série do Banco Central da modalidade da cédula, no mês da assinatura. Escreva no laudo o código da série e o mês: é o que permite a quem lê conferir.
"A taxa contratada supera a média? Em quanto?" Responda em pontos percentuais e em razão (quantas vezes a média). A razão aparece na tela.
"Qual seria a prestação com a taxa média?" A prestação refeita e a diferença de cada mês estão no recálculo comparado.
"Quanto o autor pagou a mais?" Só com as parcelas pagas de fato, pelo extrato. A diferença "no prazo do contrato" é projeção; o que se devolve é o que saiu do bolso.
"A taxa efetiva bate com a da cédula?" Refaça a prestação com o valor liberado, o prazo e a parcela cobrada. Se a taxa que sai dali for maior que a escrita, há encargo embutido no valor financiado (tarifa, seguro, IOF), e o laudo diz qual.
O que não cabe no laudo
Qualificar a taxa como abusiva, aplicar uma régua como "uma vez e meia a média" ou escolher entre devolução simples e em dobro são questões de direito. Se o quesito pedir, responda com os números e registre que a qualificação é do juízo.
No PeritOffice
A Revisão Bancária refaz a conta enquanto você digita, e nada é gravado até você salvar no histórico do processo.
A taxa média vem direto do Banco Central, da série da modalidade escolhida e do mês da contratação.
A memória sai em PDF e em Excel, com cada conta numa fórmula.
A leitura do documento por IA, nos planos que têm IA, preenche os campos para você conferir; sem ela, você digita os campos, como no passo a passo.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.