Perícia em financiamento imobiliário (SFH): o contrato refeito prestação por prestação
Na perícia de um financiamento da casa própria, o perito refaz o contrato prestação por prestação: o saldo corrigido pela TR no dia de aniversário, os juros, a amortização, os seguros e as taxas, e compara com a planilha de evolução do agente financeiro. Abaixo, o passo a passo na calculadora, os quesitos que costumam vir e três casos.
Conferido em 07/11/20266 etapas · 3 casos
O passo a passo em vídeo (2:19)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Cálculo revisional de financiamento imobiliário (SFH). No Cálculo SFH do PeritOffice, com um contrato fictício.
0:04 O que muda no SFH. O saldo é corrigido pela TR do Banco Central (Súmula 454/STJ). Antes da Lei 11.977/2009, a capitalização era vedada (Tema 48/STJ): juro que a prestação não paga vai para uma conta separada. E há o PES, o FCVS e os seguros MIP e DFI.
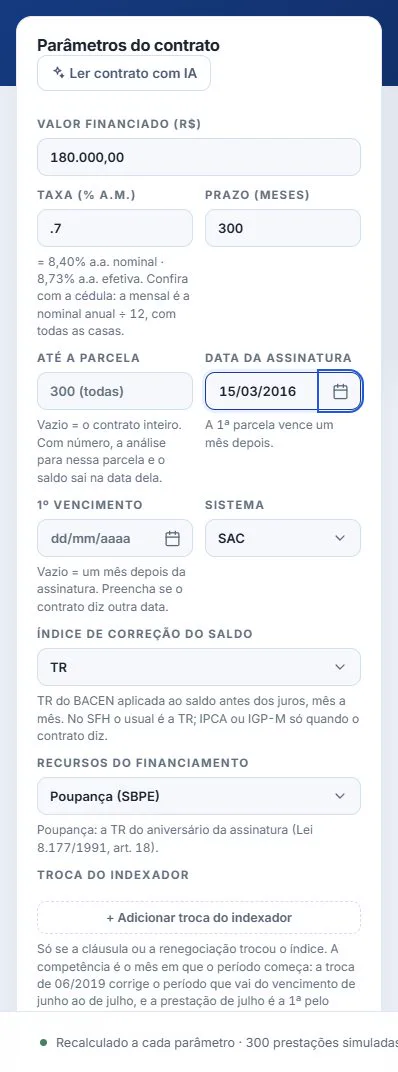
0:11 O valor financiado: R$ 180.000,00.
0:20 A taxa mensal: 0,7%. Ao lado, a anual, para conferir com a cédula.
0:26 O prazo: 300 meses.
0:30 A data da assinatura: dela saem os aniversários da TR.
0:38 O sistema do contrato: SAC, Price ou SACRE.
0:43 A tela busca a TR mês a mês no Banco Central — cortamos a espera.
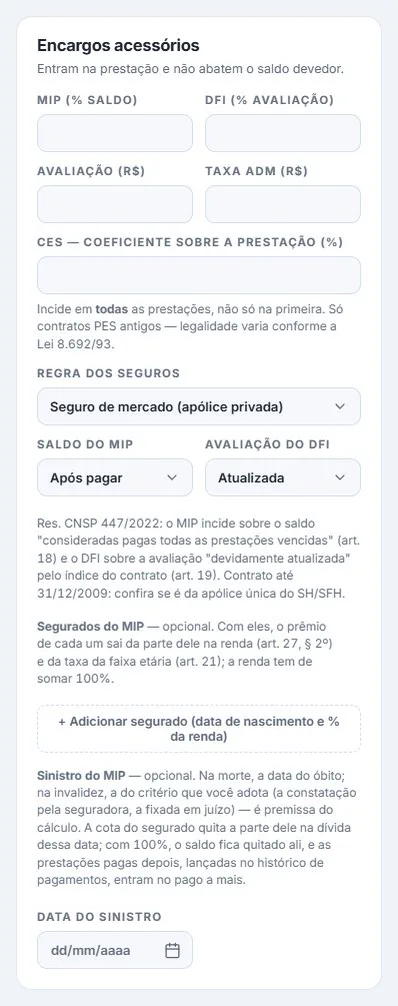
0:44 Os encargos: seguros MIP e DFI, taxa de administração e o CES, como o contrato define.
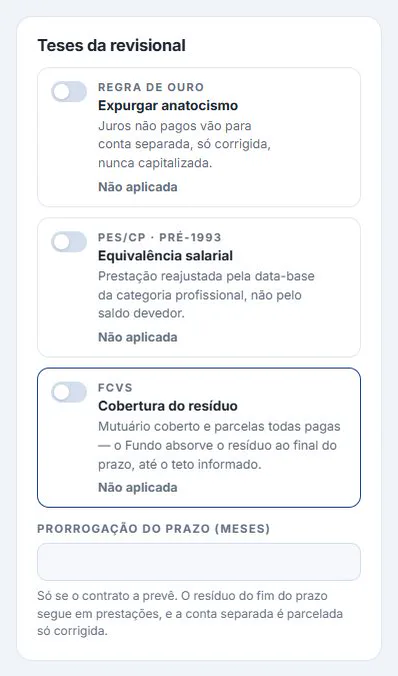
0:50 As teses: expurgar o anatocismo leva o juro não pago à conta separada, só corrigida.
0:57 A equivalência salarial reajusta a prestação pela categoria do mutuário…
1:02 …e o FCVS cobre o resíduo no fim do prazo.
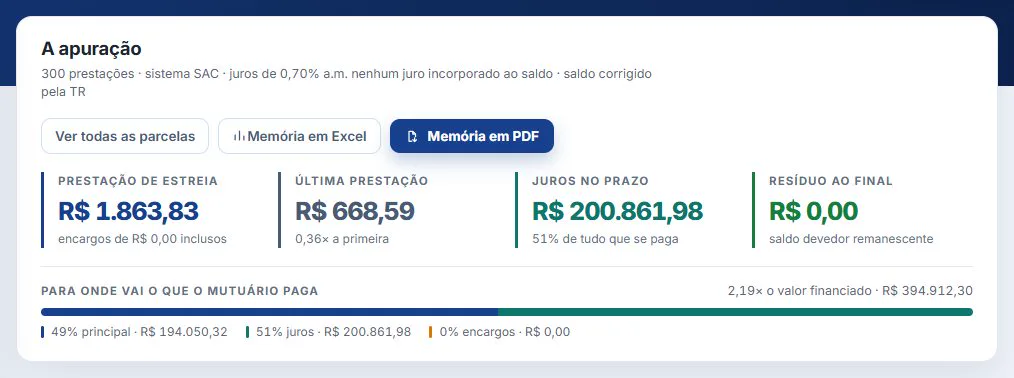
1:11 O resultado: a primeira prestação…
1:16 …os juros do contrato inteiro…
1:21 …e o resíduo no fim do prazo.
1:27 A tela avisa: TR futura não existe, e dali em diante a tabela é projeção.
1:34 Para o saldo de hoje, analiso até a parcela 128, a última com TR divulgada.
1:39 Agora o resultado para nessa parcela, com o saldo devedor da data.
1:46 E a memória em Excel.
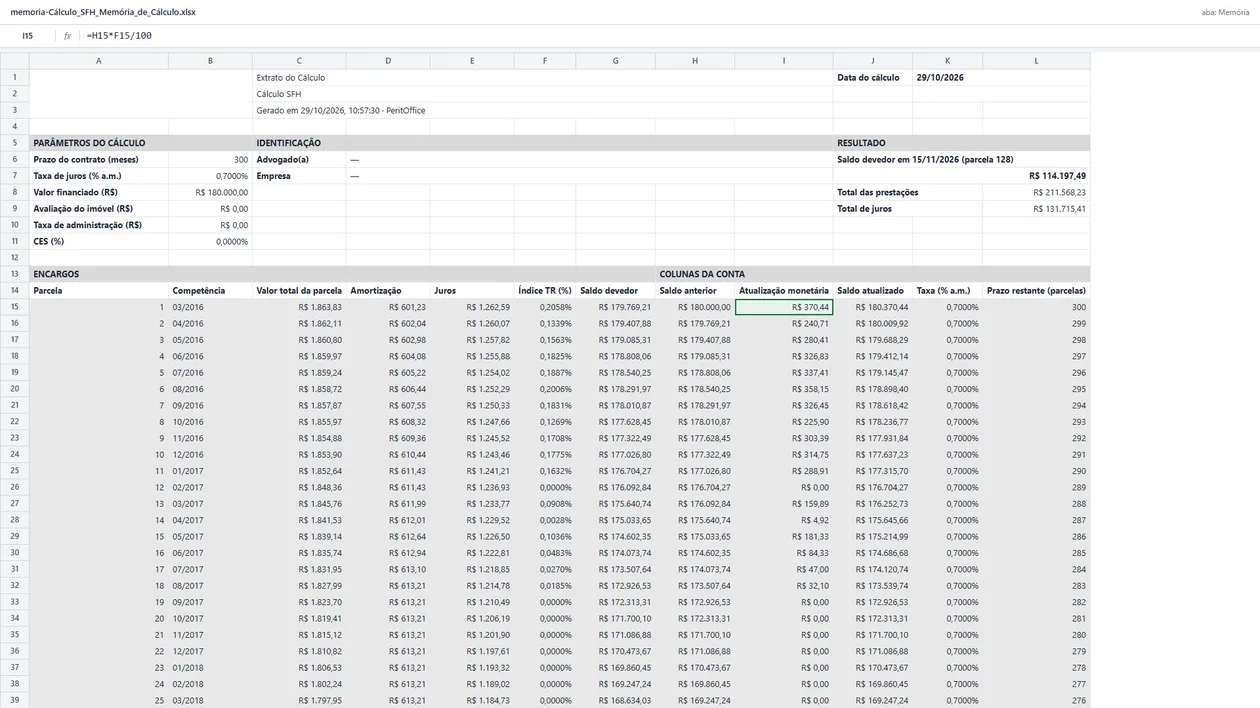
1:50 O arquivo baixado: uma linha por prestação, com a TR do mês.
1:52 A TR do mês, da série do Banco Central.
1:58 A atualização do saldo: o saldo vezes a TR.
2:03 Os juros, sobre o saldo já atualizado.
2:09 E a amortização do SAC: o saldo dividido pelas parcelas que faltam.
2:14 Cada conta é uma fórmula: o Excel refaz o contrato inteiro.
A regra, em poucas palavras
A correção do saldo: no contrato corrigido pelo índice da poupança, o saldo é corrigido pela TR do Banco Central (Lei 8.177/1991; Súmula 454/STJ), no dia de aniversário do contrato. O SFH em si nasce da Lei 4.380/1964.
Juros sobre juros: antes da Lei 11.977/2009, eram proibidos no SFH (Tema 48/STJ); depois dela, o contrato pode combinar capitalização mensal (art. 15-A da Lei 4.380).
Nos contratos anteriores à Lei 11.977/2009, o juro que a prestação não paga não pode virar saldo que rende juros: vai para uma conta separada, só corrigida (REsp 1.095.852/PR).
O teto dos juros: o limite de 10% ao ano do art. 6º, "e", da Lei 4.380 não existe (Tema 49/STJ). Mas a Lei 8.692/1993 (art. 25) limita a taxa efetiva dos financiamentos do SFH a 12% ao ano: a calculadora avisa quando o contrato passa disso (veja o caso 2).
E o contrato tem as peças dele: seguros (MIP e DFI), taxa de administração e, nos contratos antigos, a equivalência salarial (PES) e o FCVS.
Passo a passo
1Digite o contrato
Abra Calculadoras → Cálculo SFH. Valor financiado, taxa mensal (a tela mostra a anual ao lado, para conferir com a cédula), prazo em meses, data da assinatura e o sistema: SAC, Price ou SACRE. No exemplo: R$ 180.000,00 a 0,7% ao mês, 300 meses, assinado em 15/03/2016, SAC. A tela busca a TR mês a mês no Banco Central.
2Preencha os encargos
Seguros MIP e DFI, taxa de administração e o CES, como o contrato define. Sem eles, a prestação sai só com juros e amortização.
3Escolha as teses
Cada tese ligada muda a conta: Expurgar anatocismo leva o juro não pago para a conta separada; Equivalência salarial reajusta a prestação pelo salário da categoria; Cobertura do resíduo faz o FCVS cobrir o saldo que sobrar no fim.
4Leia o resultado do contrato inteiro
A primeira prestação (R$ 1.863,83), os juros do contrato inteiro (R$ 200.861,98) e o resíduo no fim (aqui, zero). A tela avisa: a TR dos meses que ainda não chegaram não existe, e dali em diante a tabela é projeção.
5Veja o saldo de hoje
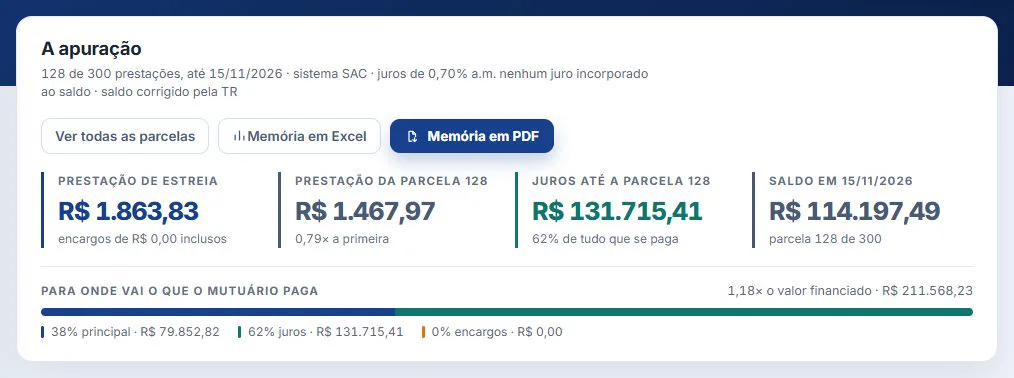
Em Até a parcela, digite a última parcela com TR divulgada. No exemplo, a 128ª, de 15/11/2026: o saldo devedor nessa data é de R$ 114.197,49, e os juros pagos até ela somam R$ 131.715,41. O recálculo do SFH leva cerca de dois minutos.
6Baixe a memória do cálculo
A Memória em Excel tem uma linha por prestação, com a TR do mês, a correção do saldo, os juros e a amortização em fórmula.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: SAC com TR, contrato de 2016
O caso do vídeo: um contrato recente, no SAC, em que a pergunta é o saldo de hoje.
Os dados
Valor financiado
R$ 180.000,00
Taxa
0,7% ao mês
Prazo
300 meses
Assinatura
15/03/2016
Sistema · correção
SAC · TR
O que a calculadora mostra
1ª prestação
R$ 1.863,83
Saldo na parcela 128 (15/11/2026)
R$ 114.197,49
Juros pagos até a parcela 128
R$ 131.715,41
Juros no contrato inteiro (projeção)
R$ 200.861,98
Resíduo no fim
R$ 0,00
No SAC a amortização acompanha o saldo, e o resíduo some no fim. O que se discute aqui costuma ser o saldo para quitar ou os seguros.
Caso 2: contrato antigo na Price, de 1998
Contrato dos anos 1990: Price, TR alta e a pergunta sobre juros sobre juros. Aqui, R$ 60.000,00 a 1% ao mês em 240 meses, com a tese Expurgar anatocismo ligada.
Os dados
Valor financiado
R$ 60.000,00
Taxa
1% ao mês
Prazo
240 meses
Assinatura
15/06/1998
Sistema · correção
Price · TR
Tese
Expurgar anatocismo
O que a calculadora mostra
1ª prestação
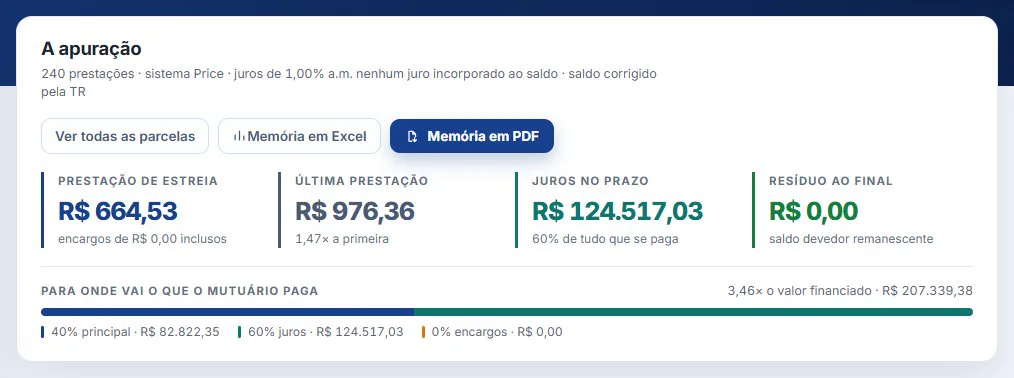
R$ 664,53
Última prestação
R$ 976,36
Juros no prazo
R$ 124.517,03
Juro não pago levado à conta separada
Nenhum
Aviso da tela
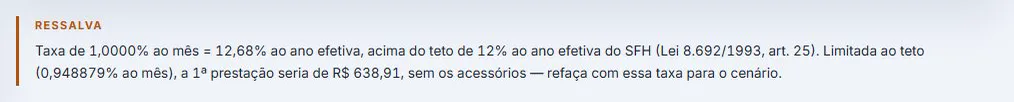
1% ao mês = 12,68% ao ano, acima do teto de 12% do SFH
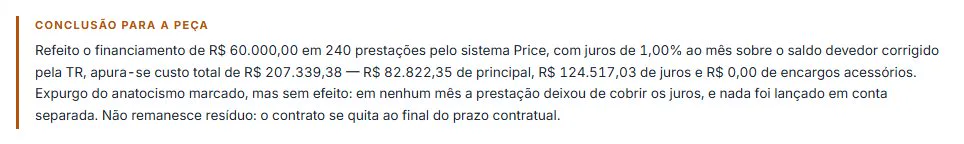
Dois achados. Primeiro, a tela avisa que 1% ao mês dá 12,68% ao ano, acima do teto de 12% ao ano que a Lei 8.692/1993 (art. 25) fixa para o SFH, e diz qual seria a prestação com a taxa limitada: R$ 638,91. Segundo, o expurgo do anatocismo não mudou nada: em nenhum mês a prestação deixou de cobrir os juros, e nada foi para a conta separada. A conta mostra que nenhum juro vencido e não pago foi somado ao saldo. Se a fórmula da Price, em si, capitaliza é outra pergunta, de fato, que o perito responde comparando com juros simples (Tema 572/STJ).
Caso 3: amortização com o FGTS
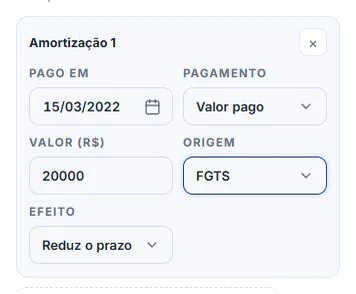
Usar o FGTS para abater o saldo é muito comum. O contrato de 2016 do passo a passo, com R$ 20.000,00 do FGTS em 15/03/2022, escolhendo reduzir o prazo.
Os dados
Contrato
R$ 180.000,00 a 0,7% ao mês, 300 meses, SAC, de 15/03/2016
Amortização extraordinária
R$ 20.000,00 do FGTS em 15/03/2022
Efeito escolhido
Reduz o prazo
O que a calculadora mostra
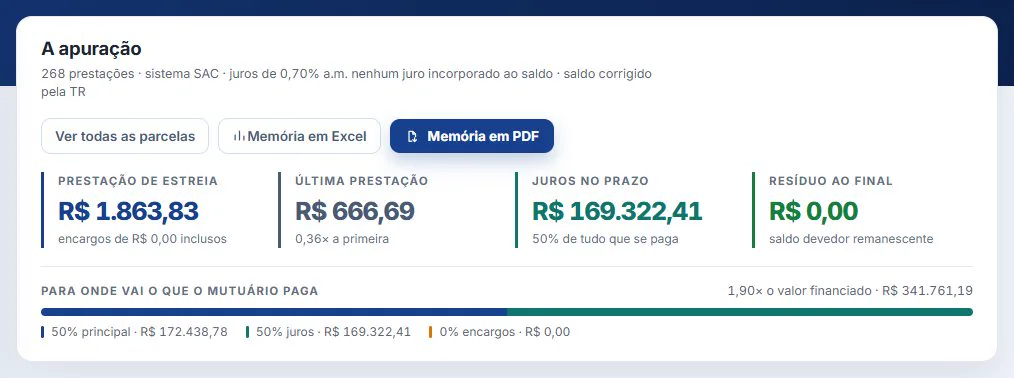
O contrato termina na parcela
268 (15/07/2038), 32 antes
Juros no prazo (projeção)
R$ 169.322,41
Juros no prazo sem o FGTS (projeção)
R$ 200.861,98
Juros a menos
R$ 31.539,57
Os R$ 20.000,00 tiram 32 parcelas do fim do contrato e R$ 31.539,57 de juros. A data importa: fora do dia do vencimento, a tela traz o valor ao vencimento anterior pelo fator do contrato. Os juros depois de hoje são projeção, porque a TR futura ainda não existe.
No laudo
Diga no laudo a fonte da TR (a série do Banco Central) e a regra do dia de aniversário.
A tela separa o que é dado (TR divulgada) do que é projeção (TR futura): o laudo deve fazer o mesmo.
Cada tese ligada vira uma premissa escrita, com o julgado que a sustenta.
Os quesitos que costumam vir
"O agente financeiro aplicou a TR corretamente?" Compare, mês a mês, a correção do saldo na planilha do banco com a TR da série do Banco Central no dia de aniversário. A diferença aparece na linha do mês.
"Houve amortização negativa?" Veja se em algum mês a prestação deixou de cobrir os juros. A tela mostra, e com a tese ligada leva esse juro à conta separada.
"A correção do saldo veio antes da amortização?" É a ordem da Súmula 450/STJ: corrige-se o saldo e só depois se abate a prestação. A tabela da tela segue essa ordem; compare com a do banco.
"Os seguros foram cobrados conforme o contrato?" MIP e DFI pela base e pela taxa da apólice, mês a mês.
"Qual o saldo devedor na data do laudo?" Até a última TR divulgada. Dali em diante é projeção, e o laudo diz isso.
No PeritOffice
O Cálculo SFH refaz o contrato mês a mês com a TR do Banco Central, os seguros, as taxas e as teses do sistema.
Amortizações extraordinárias (inclusive com FGTS), troca de indexador e equivalência salarial entram na mesma tela.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. A TR dos meses futuros não existe; a parte do contrato depois do último mês divulgado é projeção. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.