Perícia da Tabela Price: como mostrar a capitalização no laudo, com SAC e Gauss ao lado
Desde o Tema 572 do STJ, saber se a Tabela Price gera juros sobre juros num contrato é questão de fato, e quem responde é a perícia. O perito monta a tabela do contrato, compara com o SAC e com os juros simples (Gauss) e mostra, em números, o que cada sistema cobra. Abaixo, o passo a passo na calculadora, os quesitos que costumam vir e três casos.
Conferido em 29/10/20265 etapas · 3 casos
O passo a passo em vídeo (2:05)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Tabela Price × SAC na revisional. Os dois sistemas lado a lado, no PeritOffice, com um contrato fictício.
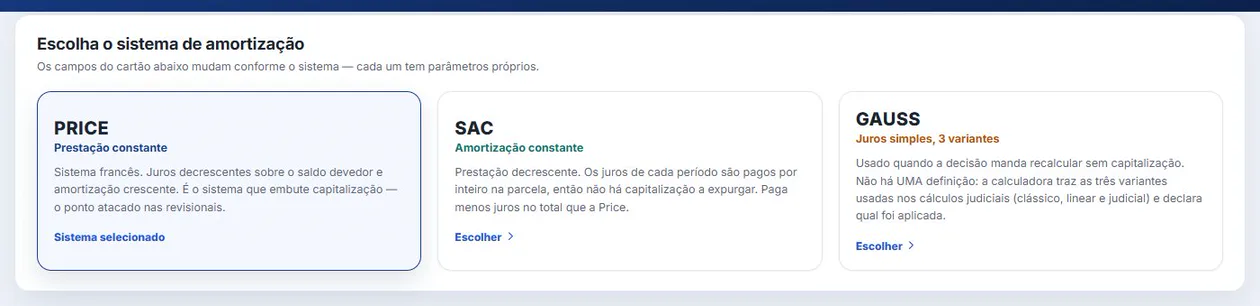
0:04 Escolher o sistema não é ilegal. Na Price a prestação é fixa e os juros saem do saldo; no SAC a amortização é constante e a prestação cai. O que a revisional discute é a capitalização: precisa estar pactuada (Súmulas 539 e 541/STJ). Sem ela, a conta se refaz a juros simples (Gauss).
0:10 Primeiro, o sistema do contrato: aqui, Price.
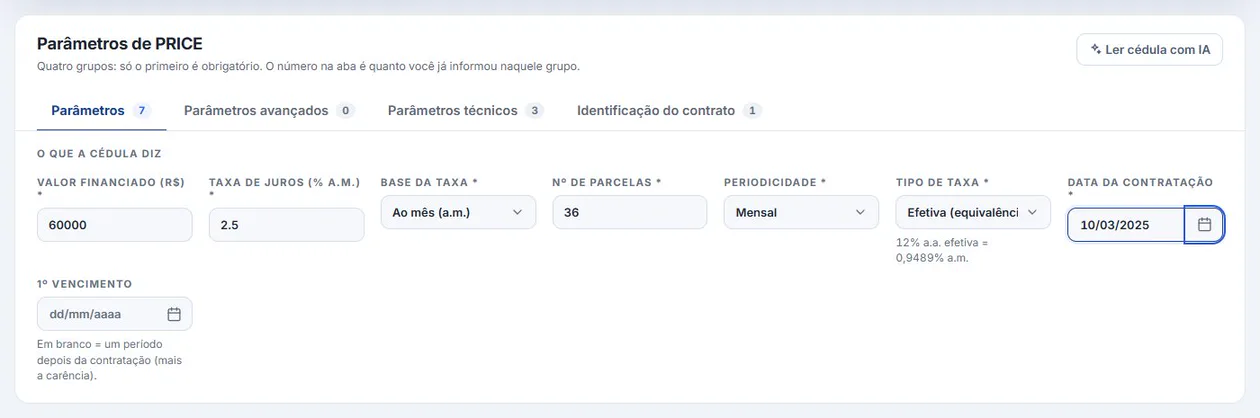
0:19 O valor financiado: R$ 60.000,00.
0:25 A taxa: 2,5% ao mês.
0:29 Em 36 parcelas.
0:34 E a data da contratação.
0:40 "Calcular" monta a tabela.
0:45 Na Price, a prestação fica igual do começo ao fim…
0:50 …e este é o total de juros no prazo.
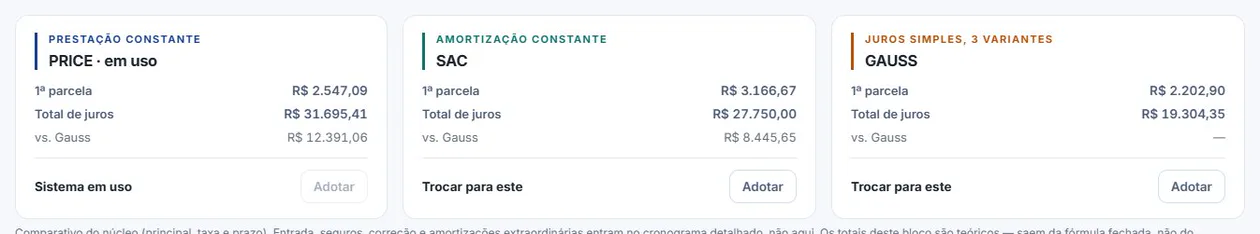
0:56 Agora, a comparação: os três sistemas com os mesmos números.
1:02 Price: prestação fixa, mais juros no total.
1:08 SAC: a primeira prestação é maior, e os juros do contrato inteiro, menores.
1:14 Gauss: juros simples — a conta da revisional quando a capitalização não foi pactuada.
1:20 "vs. Gauss" é quanto cada sistema cobra de juros a mais que os juros simples.
1:27 Para comparar contratos diferentes, outro cenário: até três, lado a lado.
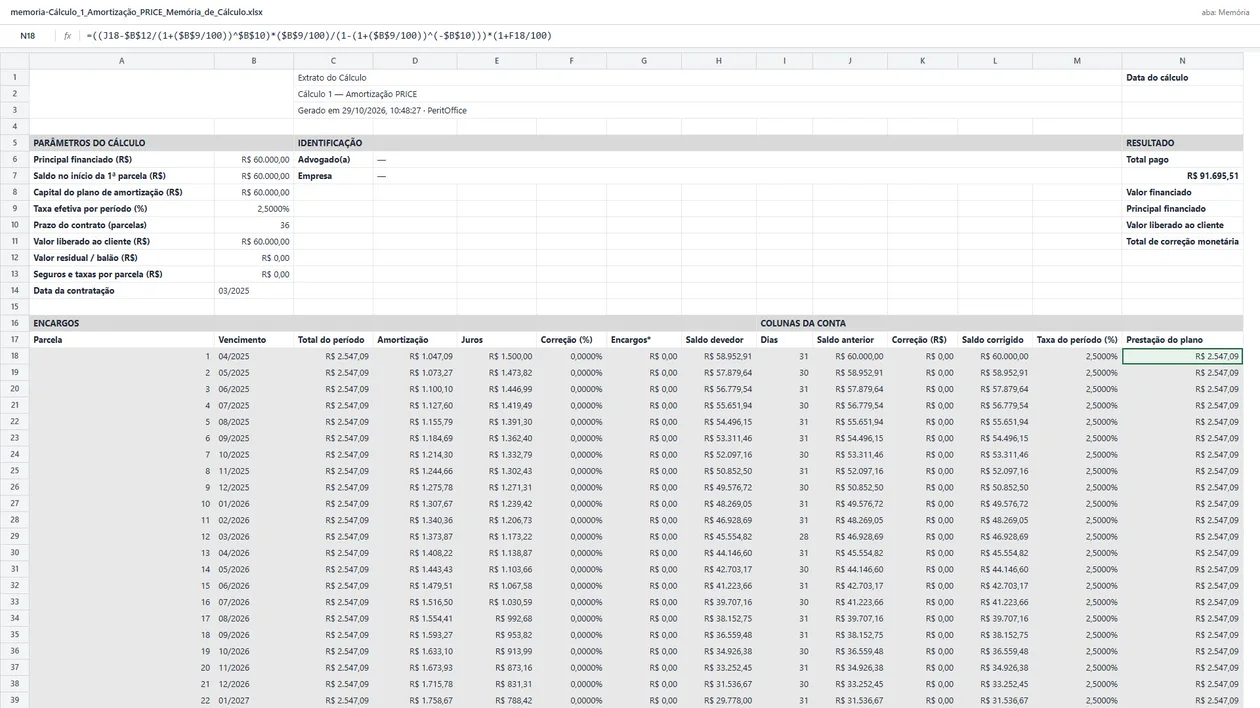
1:34 Por fim, a memória em Excel da Price.
1:38 O arquivo baixado: uma linha por parcela, as contas em fórmula.
1:41 A prestação do plano: a fórmula da Tabela Price.
1:47 A amortização: a prestação menos os juros.
1:53 E o saldo que passa para a parcela seguinte.
1:58 Troque a taxa no Excel e a tabela inteira se refaz.
A regra, em poucas palavras
Usar a Price não é ilegal. O que a revisional discute é a capitalização de juros (juros sobre juros), e ela depende do contrato (Price e SAC na perícia).
Banco pode capitalizar mês a mês se o contrato for de 31/03/2000 em diante e a capitalização estiver combinada de forma clara (Súmula 539/STJ). Taxa anual maior que 12 vezes a mensal já conta como combinado (Súmula 541/STJ).
"É Price, logo tem anatocismo" não prova nada. Se a Price gera capitalização num contrato é questão técnica, que se resolve com prova (Tema 572/STJ).
Sem capitalização combinada, a conta pode ser refeita sem juros sobre juros mensais, e o método é escolha do juízo. O mais comum é a juros simples, o chamado Gauss. Atenção: há mais de uma fórmula com esse nome. Esta calculadora usa a clássica; a Revisão Bancária usa o desconto racional ("Gauss Judicial"), que dá outra prestação.
Passo a passo
1Escolha o sistema do contrato
Abra Calculadoras → Price × SAC × Gauss e clique no sistema que a cédula usa. No exemplo, Price.
2Digite valor, taxa, prazo e data
Valor financiado, taxa mensal, número de parcelas e data da contratação. No exemplo: R$ 60.000,00 a 2,5% ao mês, em 36 parcelas, contratado em 10/03/2025.
3Clique em "Calcular" e leia a Price
A tabela sai na hora. Na Price a prestação fica em R$ 2.547,09 do começo ao fim (a última, R$ 2.547,36, absorve o arredondamento), e o total de juros no prazo é R$ 31.695,51.
4Compare os três sistemas
O botão Comparar os três sistemas monta Price, SAC e Gauss com os mesmos números. A linha "vs. Gauss" mostra quanto cada sistema cobra de juros a mais que os juros simples. Esse quadro usa a fórmula exata, sem arredondar parcela a parcela; por isso os juros da Price aparecem como R$ 31.695,41, dez centavos abaixo da tabela.
5Baixe a memória do cálculo
A Memória em Excel traz uma linha por parcela, com a prestação, os juros, a amortização e o saldo em fórmula. Troque a taxa na planilha e a tabela inteira se refaz.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: empréstimo de 36 meses
O caso do vídeo: um empréstimo de prazo médio, em que a diferença entre os sistemas já aparece.
Os dados
Valor financiado
R$ 60.000,00
Taxa
2,5% ao mês
Prazo
36 parcelas
Contratado em
10/03/2025
O que a calculadora mostra
Price: 1ª prestação · juros no prazo
R$ 2.547,09 · R$ 31.695,41
SAC: 1ª prestação · juros no prazo
R$ 3.166,67 · R$ 27.750,00
Gauss: 1ª prestação · juros no prazo
R$ 2.202,90 · R$ 19.304,35
Price a mais que Gauss
R$ 12.391,06
SAC a mais que Gauss
R$ 8.445,65
O SAC cobra menos juros no total porque abate a dívida mais depressa, mas pede uma primeira prestação R$ 619,58 maior. Menos juros no SAC não quer dizer que a Price seja ilegal: os dois sistemas usam a mesma taxa.
Caso 2: financiamento longo, de 30 anos
É no prazo longo, típico do imóvel, que a escolha do sistema mais pesa. Aqui só o núcleo da conta (valor, taxa e prazo): no financiamento imobiliário de verdade entram ainda a TR, os seguros e as taxas, que estão no tutorial do SFH.
Os dados
Valor financiado
R$ 300.000,00
Taxa
0,9% ao mês
Prazo
360 parcelas
Contratado em
10/03/2025
O que a calculadora mostra
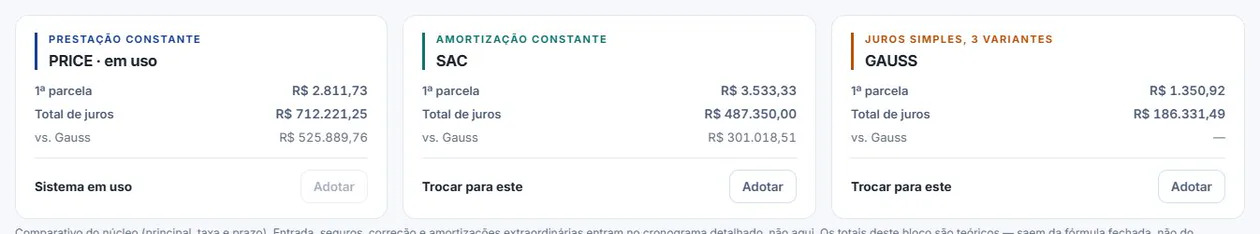
Price: 1ª prestação · juros no prazo
R$ 2.811,73 · R$ 712.221,25
SAC: 1ª prestação · juros no prazo
R$ 3.533,33 · R$ 487.350,00
Gauss: 1ª prestação · juros no prazo
R$ 1.350,92 · R$ 186.331,49
Price a mais que SAC, em juros
R$ 224.871,25
Em 30 anos, a Price cobra R$ 224.871,25 de juros a mais que o SAC, com a mesma taxa: o saldo cai devagar no começo e os juros incidem sobre ele por mais tempo. Em troca, a primeira prestação da Price é R$ 721,60 menor.
Caso 3: empréstimo curto, de 12 meses
O outro extremo: um empréstimo pessoal de um ano, com taxa alta. Serve para mostrar quando a discussão sobre o sistema quase não muda o valor.
Os dados
Valor financiado
R$ 5.000,00
Taxa
5% ao mês
Prazo
12 parcelas
Contratado em
10/03/2025
O que a calculadora mostra
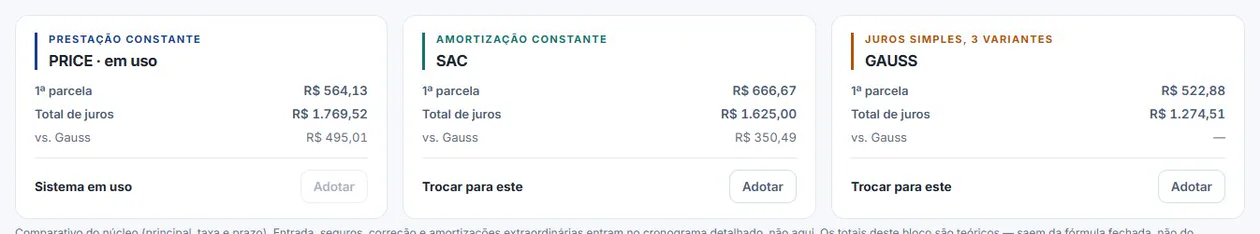
Price: 1ª prestação · juros no prazo
R$ 564,13 · R$ 1.769,52
SAC: 1ª prestação · juros no prazo
R$ 666,67 · R$ 1.625,00
Gauss: 1ª prestação · juros no prazo
R$ 522,88 · R$ 1.274,51
Price a mais que SAC, em juros
R$ 144,52
Em 12 meses a diferença entre Price e SAC é de R$ 144,52. Num empréstimo curto, o que costuma pesar é a taxa, e não o sistema: vale mais comparar a taxa com a média do Banco Central (veja juros abusivos).
No laudo
O laudo responde se houve capitalização no contrato analisado, com a tabela na mão: é a prova técnica que o Tema 572 pede.
Diga qual sistema a cédula usa e se o banco aplicou o mesmo; a tabela da calculadora serve de contraprova.
Registre a diferença de centavos entre a fórmula exata e a tabela arredondada, para ninguém confundir arredondamento com erro.
Os quesitos que costumam vir
"O contrato usa a Tabela Price?" Diga o que a cédula prevê e se a planilha de evolução seguiu isso. Monte a tabela com os mesmos números e compare linha a linha.
"Há capitalização de juros?" Mostre na tabela como a prestação foi formada (a fórmula da Price é de juros compostos) e como o juro de cada mês incidiu sobre o saldo. Se em algum mês a prestação não cobriu o juro, houve amortização negativa: o juro não pago foi somado ao saldo, e isso aparece na linha daquele mês.
"Qual seria a dívida sem capitalização?" Pelo método que o juízo fixar. O Gauss é o mais pedido, mas tem mais de uma fórmula: escreva qual usou.
"Qual a diferença entre o pago e o devido?" Sobre as parcelas pagas de fato, mês a mês, e não sobre o cronograma inteiro.
Cuidado com a palavra
"Anatocismo" e "capitalização" têm sentido jurídico além do matemático. O laudo descreve a conta; dizer se a capitalização era permitida, pela data e pela cláusula do contrato (Súmulas 539 e 541), cabe ao juiz.
No PeritOffice
A calculadora Price × SAC × Gauss monta a tabela completa e compara os três sistemas com os mesmos números.
Dá para comparar até três cenários lado a lado (outra taxa, outro prazo).
A memória sai em Excel, com as fórmulas, e em PDF.
Para conferir a tabela que o banco juntou, o Conferir Planilha da Parte refaz cada linha e aponta onde a conta não fecha.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.