Perícia contábil do PASEP: o saldo da microficha refeito e os quesitos respondidos
Na perícia de uma ação do PASEP, o perito refaz a conta da microficha exercício a exercício, com a atualização, os juros de 3% ao ano e o resultado adicional fixados pelo Conselho Diretor do Fundo, até o saque, e compara com o que o banco pagou. Abaixo, o passo a passo na calculadora, os quesitos que costumam vir e três casos.
Conferido em 05/11/20266 etapas · 3 casos
O passo a passo em vídeo (1:30)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Como calcular a revisão do PASEP. Na bancada Expurgo PIS/PASEP do PeritOffice, com uma conta fictícia.
0:04 O saldo refeito pela tabela do Fundo. A conta é recomposta exercício a exercício: atualização, juros de 3% ao ano e o resultado adicional (LC 26/1975, art. 3º), pelos percentuais do Conselho Diretor. A diferença é o que devia estar na conta no saque, menos o que o banco pagou.
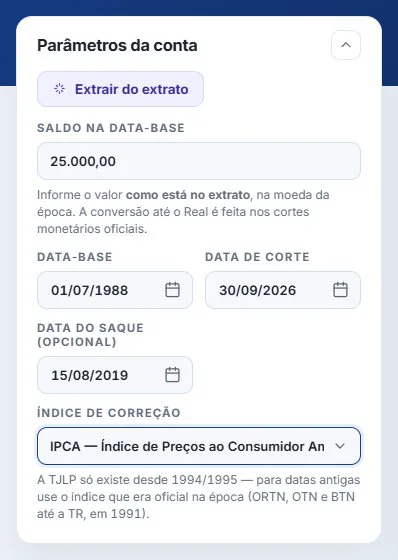
0:12 O saldo da microficha, como está nela e na moeda da época: Cz$ 25.000,00.
0:19 A data desse saldo: 01/07/1988. A conversão até o Real é automática.
0:24 A data do cálculo.
0:29 E a data do saque integral.
0:40 O índice que atualiza a diferença depois do saque.
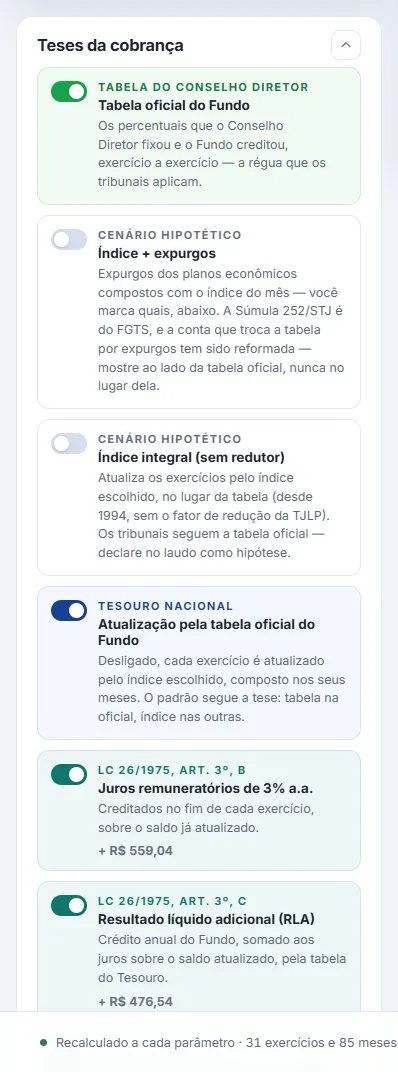
0:48 A tese padrão é a tabela oficial do Fundo: é a que os tribunais aplicam.
0:54 Expurgos e índice cheio ficam como cenários: para mostrar ao lado, nunca no lugar.
1:00 Juros de 3% ao ano, o resultado adicional e a reserva de cotas entram exercício a exercício.
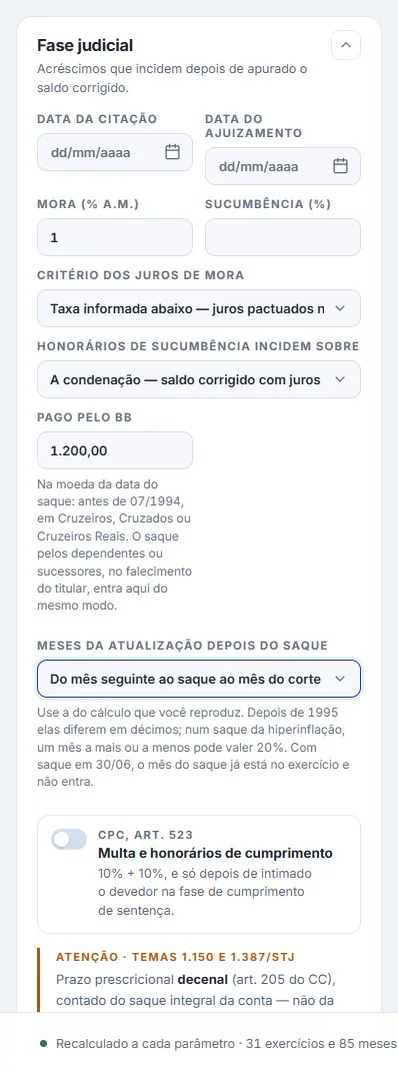
1:08 Por fim, quanto o banco pagou no saque: R$ 1.200,00.
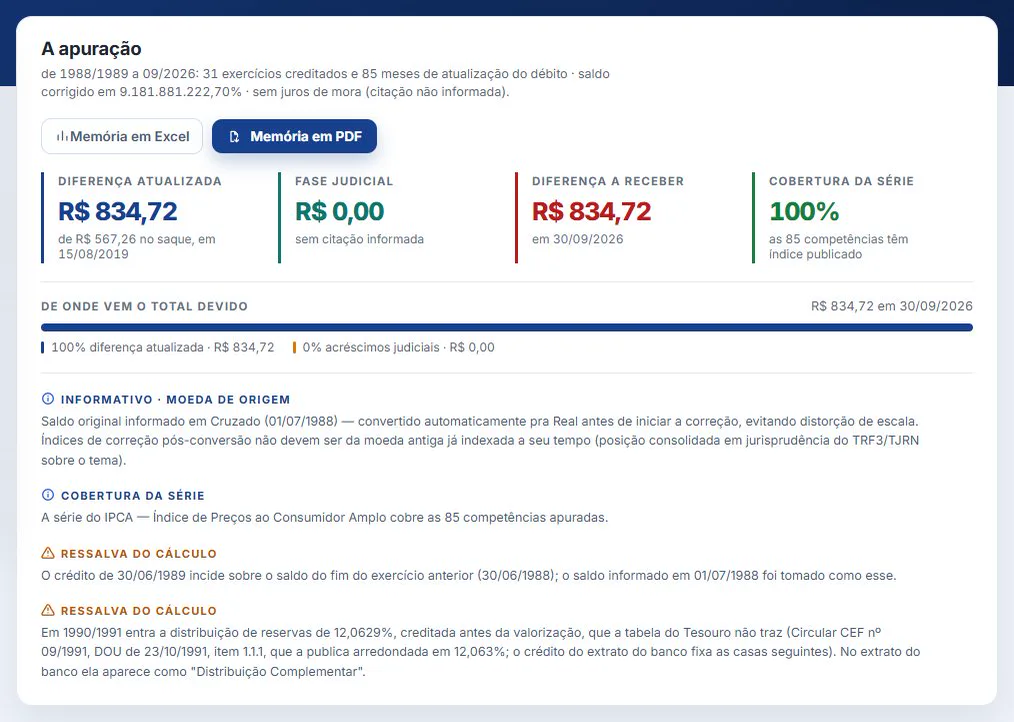
1:13 O resultado: o que faltava na conta no dia do saque, atualizado até hoje.
1:19 Esta é a diferença na data do saque, já descontado o que o banco pagou.
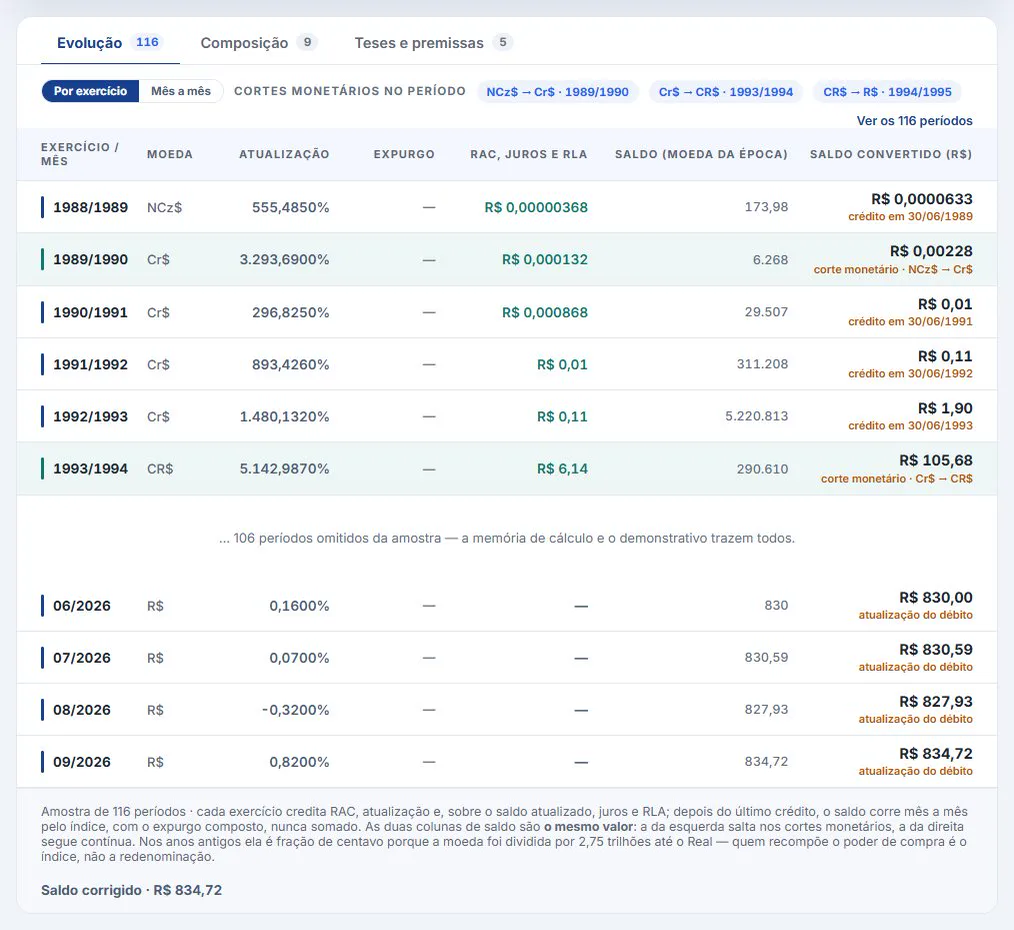
1:25 Na evolução, cada exercício com o percentual que valeu — e os cortes de moeda até o Real.
1:33 A memória em Excel, para conferir.
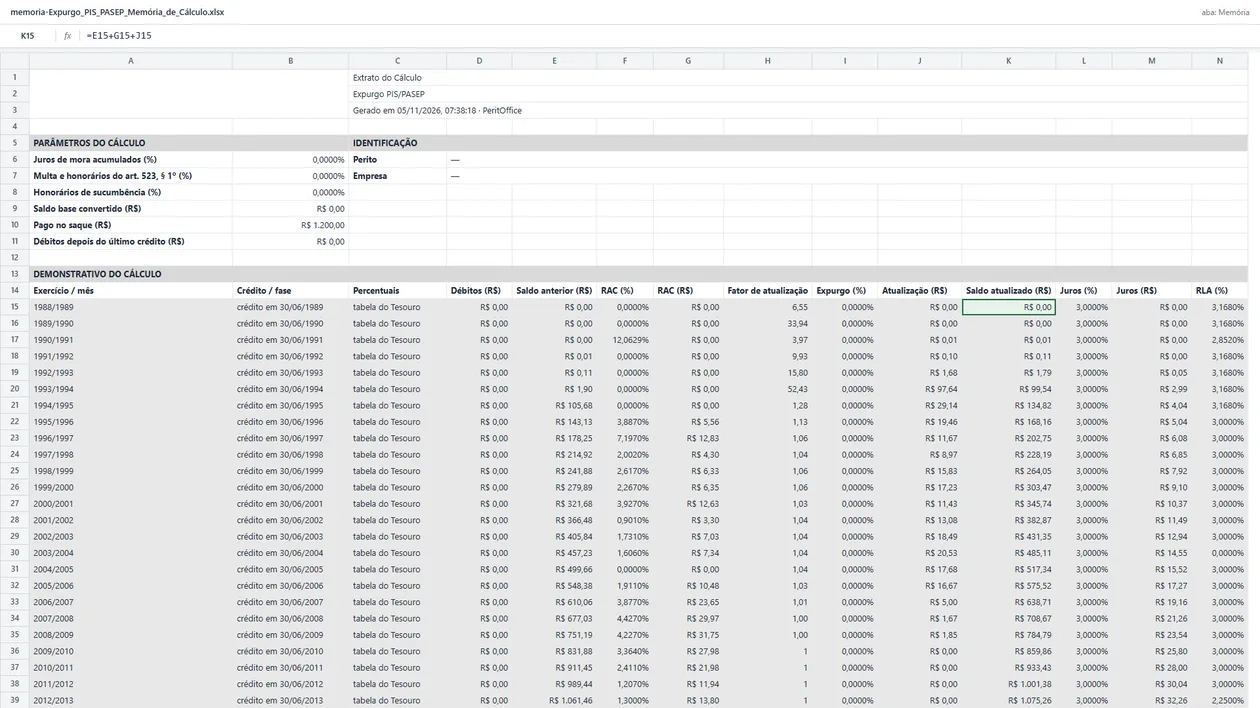
1:36 O arquivo baixado: uma linha por exercício, cada conta numa fórmula.
1:39 O fator de atualização do exercício, da tabela do Tesouro.
1:43 A atualização: o saldo vezes o fator.
1:49 O saldo atualizado do exercício…
1:55 …e os juros de 3%, calculados sobre ele.
2:01 Troque um percentual pelo do extrato e o Excel refaz a conta inteira.
A regra, em poucas palavras
O que a conta recebe todo ano: atualização, juros de 3% ao ano e o resultado adicional, pelos percentuais que o Conselho Diretor do Fundo fixa (LC 26/1975; a origem do PASEP está na LC 8/1970).
A tabela que vale é a oficial do Fundo. Índice cheio e expurgos dos planos econômicos ficam como cenário de comparação, não como a conta principal.
A diferença é o saldo refeito na data do saque menos o que o banco pagou, atualizada depois por um índice de correção.
Quem cobra e até quando: a ação de má gestão da conta é contra o Banco do Brasil, em 10 anos contados do saque integral. O detalhe está no tutorial da revisão do PASEP no Banco do Brasil.
Passo a passo
1Digite o saldo da microficha
Abra Calculadoras → Expurgo PIS/PASEP. Em "Saldo na data-base", digite o saldo como está na microficha, na moeda da época, e a data desse saldo. A conversão das moedas até o Real é automática. Depois, a data do cálculo, a data do saque integral e o índice que vai atualizar a diferença depois do saque. No exemplo: Cz$ 25.000,00 em 01/07/1988, saque em 15/08/2019, cálculo em 30/09/2026, índice IPCA.
2Escolha a tese
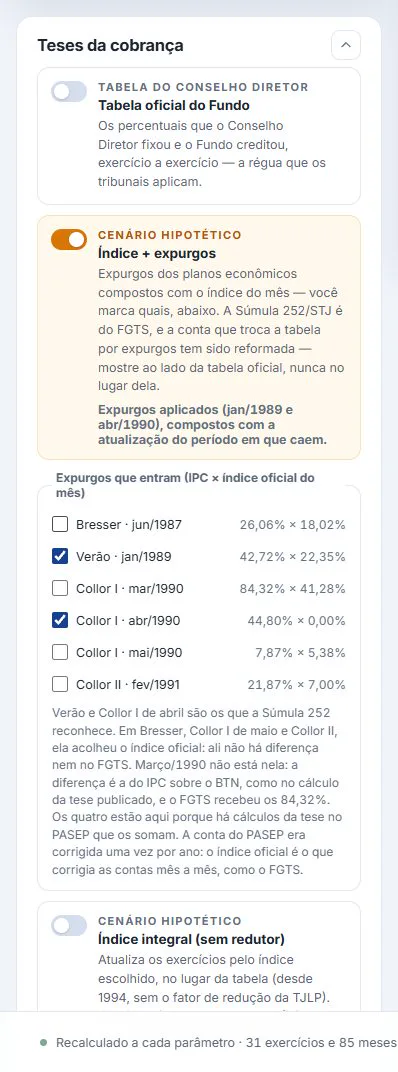
A tese padrão é a Tabela oficial do Fundo. Juros de 3%, resultado adicional e reserva de cotas entram ano a ano. "Índice + expurgos" fica para mostrar ao lado, como cenário.
3Diga quanto o banco pagou
No campo Pago pelo BB, o valor recebido no saque, na moeda da data do saque. No exemplo, R$ 1.200,00.
4Leia o resultado
A diferença na data do saque, já descontado o que o banco pagou, é de R$ 567,26. Atualizada até 30/09/2026, R$ 834,72.
5Confira a evolução ano a ano
A aba de evolução mostra cada exercício com o percentual que valeu e as trocas de moeda até o Real. É ali que se confere se o banco creditou o que devia.
6Baixe a memória do cálculo
A Memória em Excel tem uma linha por exercício, com o fator de atualização, os juros e o saldo em fórmula. Troque um percentual pelo do extrato e a planilha refaz a conta inteira.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: conta de 1988, sacada na aposentadoria em 2019
O caso do vídeo: servidor que se aposentou e sacou o saldo, com a conta aberta antes do Real.
Os dados
Saldo na microficha
Cz$ 25.000,00 em 01/07/1988
Saque integral
15/08/2019
Pago pelo banco
R$ 1.200,00
Tese
Tabela oficial do Fundo
Índice depois do saque
IPCA, até 30/09/2026
O que a calculadora mostra
Diferença na data do saque
R$ 567,26
Diferença atualizada
R$ 834,72
O valor depende muito do saldo de partida. Por isso a microficha é o documento principal: sem ela, não há conta.
Caso 2: saque pelos herdeiros, conta em cruzados novos
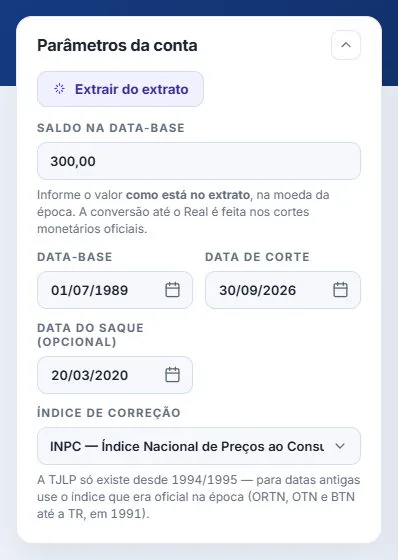
Quando o titular morre, os dependentes ou herdeiros sacam o saldo, e a revisão se faz do mesmo jeito: o valor que eles receberam entra em "Pago pelo BB". Aqui, uma conta com saldo de 1989, em cruzados novos, sacada em março de 2020 e corrigida pelo INPC.
Os dados
Saldo na microficha
NCz$ 300,00 em 01/07/1989
Saque pelos herdeiros
20/03/2020
Pago pelo banco
R$ 2.100,00
Tese
Tabela oficial do Fundo
Índice depois do saque
INPC, até 30/09/2026
O que a calculadora mostra
Diferença na data do saque
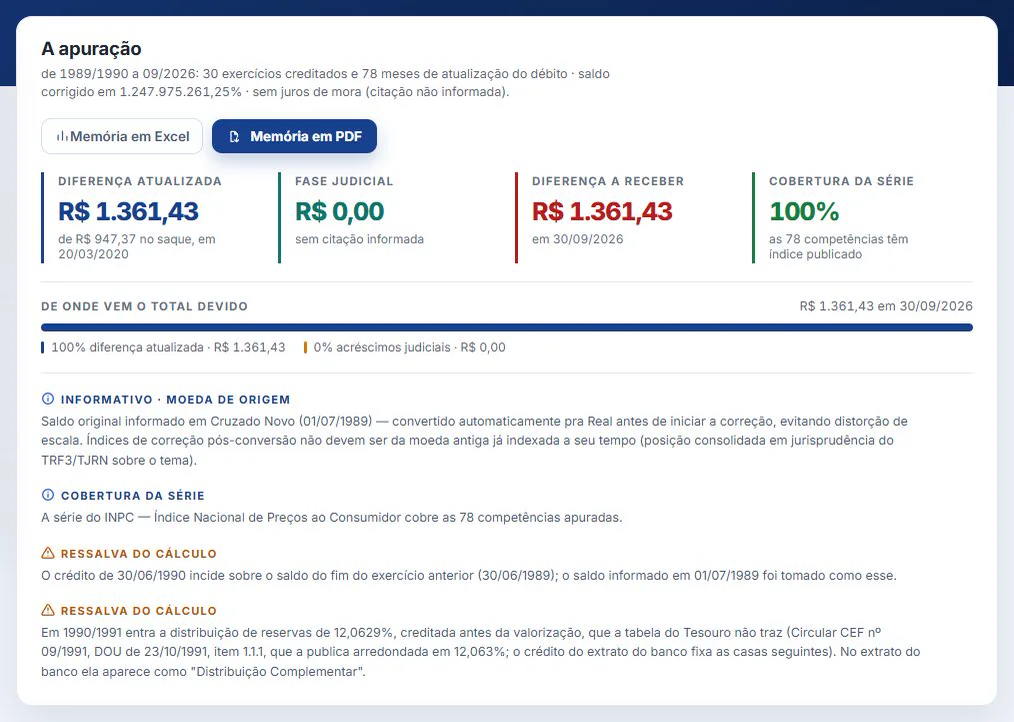
R$ 947,37
Diferença atualizada
R$ 1.361,43
A moeda da microficha (aqui, cruzado novo) não muda nada no preenchimento: digite o valor como está e a data, e a tela faz as conversões até o Real. O índice depois do saque é o que o pedido ou a sentença fixar. Atenção à data: o Fundo PIS-PASEP foi extinto em 31/05/2020 e os saldos passaram ao FGTS pela MP 946/2020, que depois perdeu a vigência; saque depois disso já não foi feito pelo Banco do Brasil, e quem responde por esse período se confere no caso.
Caso 3: a mesma conta com índice cheio e expurgos
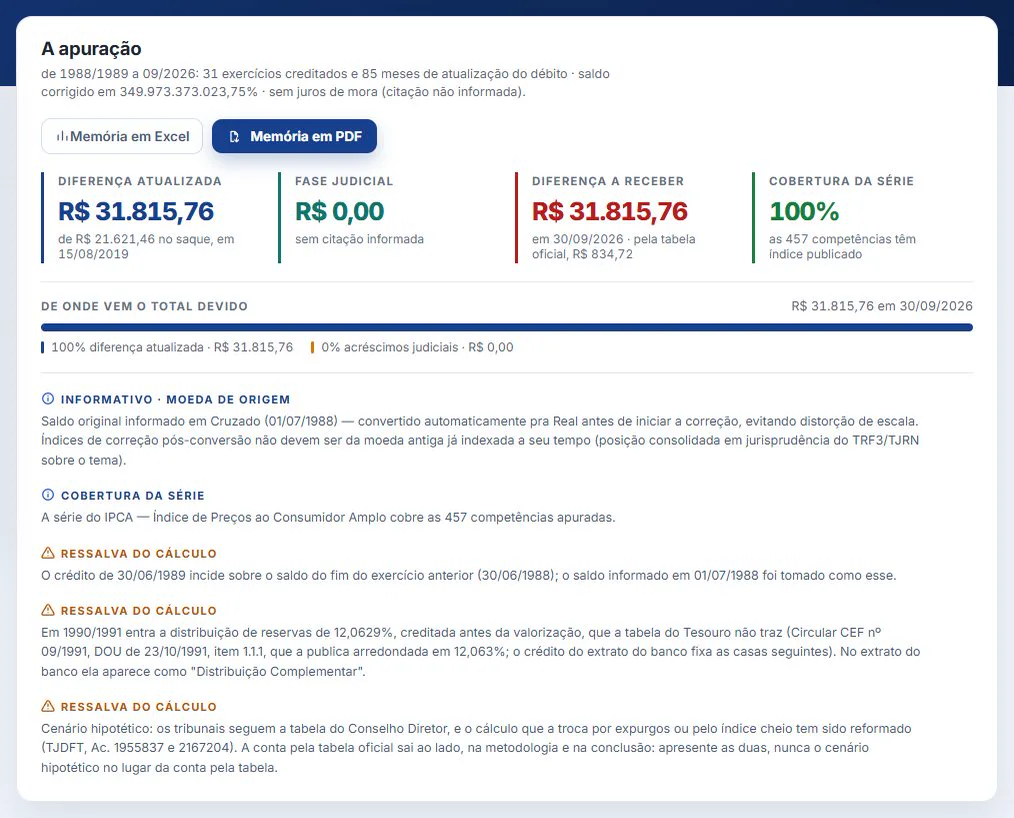
Muita planilha que circula por aí refaz a conta com a inflação cheia e os expurgos dos planos econômicos. A calculadora faz essa conta também, mas como cenário: é a conta do caso 1, só trocando a tese para Índice + expurgos.
Os dados
Conta
A do caso 1: Cz$ 25.000,00 em 01/07/1988, saque em 15/08/2019, R$ 1.200,00 pagos
Tese
Índice + expurgos (IPCA)
O que a calculadora mostra
A conta valia no saque
R$ 22.821,46
Diferença na data do saque
R$ 21.621,46
Diferença atualizada
R$ 31.815,76
A mesma conta pela tabela oficial (caso 1)
R$ 834,72
A diferença é enorme, e é justamente por isso que engana. Corrigir a conta por outro índice ou pelos expurgos é discutir a regra do próprio Fundo, fixada pelo Conselho Diretor, e não a gestão do Banco do Brasil: é outra ação, contra a União, na Justiça Federal e com prazo de 5 anos (Tema 545/STJ), e, para os expurgos de 1989 a 1991, esse prazo há muito passou (Tema 545; por analogia, a Súmula 28 da TNU, sobre a conta do PIS nos planos Verão e Collor I). Na ação contra o banco, a conta é a da tabela oficial, a do caso 1. O cenário serve para mostrar ao lado, e para responder a quem traz essa planilha.
No laudo
O laudo diz qual tabela usou e por quê. A oficial do Fundo é o padrão; expurgos só como cenário, se o juízo pedir.
A evolução por exercício é a prova da conta: deixe-a no anexo.
As trocas de moeda (cruzado, cruzado novo, cruzeiro, cruzeiro real, real) já saem convertidas na memória.
Os quesitos que costumam vir
"Qual o saldo que a conta deveria ter na data do saque?" O saldo refeito pela tabela oficial do Fundo, com a evolução exercício a exercício no anexo.
"Os créditos anuais seguiram os índices do Conselho Diretor?" Compare, ano a ano, o crédito lançado na microficha com o percentual da tabela. A evolução da tela mostra o percentual que valeu em cada exercício.
"Os débitos da microficha correspondem a valores recebidos pelo titular?" Liste cada um com a data, o valor, o histórico e a forma (folha, crédito em conta, caixa). A forma muda quem tem de provar o recebimento, mas essa distribuição é do juízo: o laudo descreve.
"Qual a diferença atualizada?" Pelo índice e até a data que o juízo fixar.
Quando falta documento
Sem a microficha, não há conta: diga isso no laudo e peça a diligência. Se só há parte dos extratos, comece do primeiro saldo conhecido e declare o ponto de partida.
No PeritOffice
A calculadora Expurgo PIS/PASEP refaz a conta ano a ano pelos percentuais do Conselho Diretor e converte as moedas até o Real.
Os débitos da microficha (saques parciais, rendimentos pagos) entram um a um, e dá para marcar os contestados.
A memória sai em PDF e em Excel, com as fórmulas.
A leitura do documento por IA, nos planos que têm IA, preenche os campos para você conferir; sem ela, você digita os campos, como no passo a passo.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.