PASEP contra o Banco do Brasil: a perícia do saldo, dos débitos e da fase judicial
Na ação contra o Banco do Brasil pela gestão da conta do PASEP, o laudo costuma ter três partes: o saldo refeito até o saque, os débitos da microficha que o titular contesta e, se o juízo pedir, a fase judicial com juros e honorários. Abaixo, o passo a passo na calculadora, o que o perito diz (e não diz) sobre o prazo, e três casos.
Conferido em 05/11/20264 etapas · 3 casos
O passo a passo em vídeo (1:35)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Revisão do PASEP no Banco do Brasil, passo a passo. Da microficha ao valor da ação, no PeritOffice, com uma conta fictícia.
0:04 Quem responde e até quando. Tema 1.150/STJ: o Banco do Brasil responde pelos saques indevidos e pela má gestão da conta, e o prazo é de 10 anos (CC, art. 205), contado do saque integral (Tema 1.387/STJ). Quem prova cada débito segue o Tema 1.300/STJ.
0:10 Com o extrato ou a microficha em PDF, a tela lê os lançamentos — e você confere.
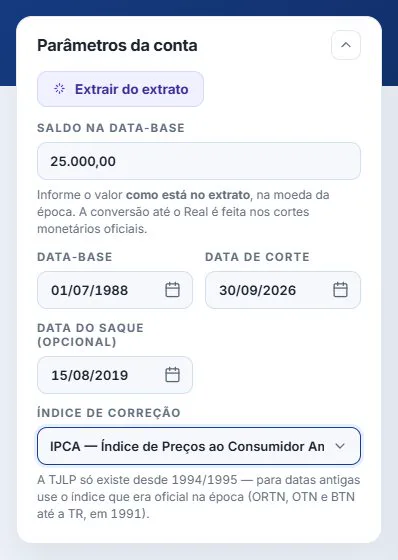
0:16 O saldo da microficha, na moeda da época.
0:25 A data dele.
0:32 A data do cálculo.
0:38 E a data do saque integral.
0:44 O índice que atualiza a diferença depois do saque.
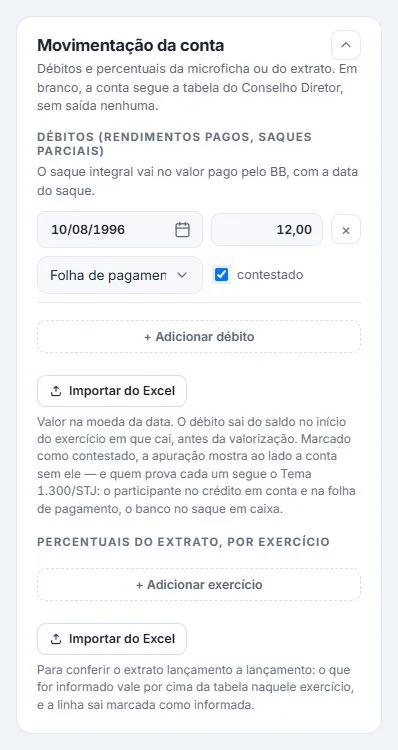
0:53 Cada débito da microficha entra aqui: rendimento pago, saque parcial.
0:58 Um rendimento pago em folha em 1996, de R$ 12,00…
1:07 …que o titular contesta: a apuração mostra também a conta sem ele.
1:13 Em folha e em crédito em conta, a prova é do titular; no saque em caixa, do banco.
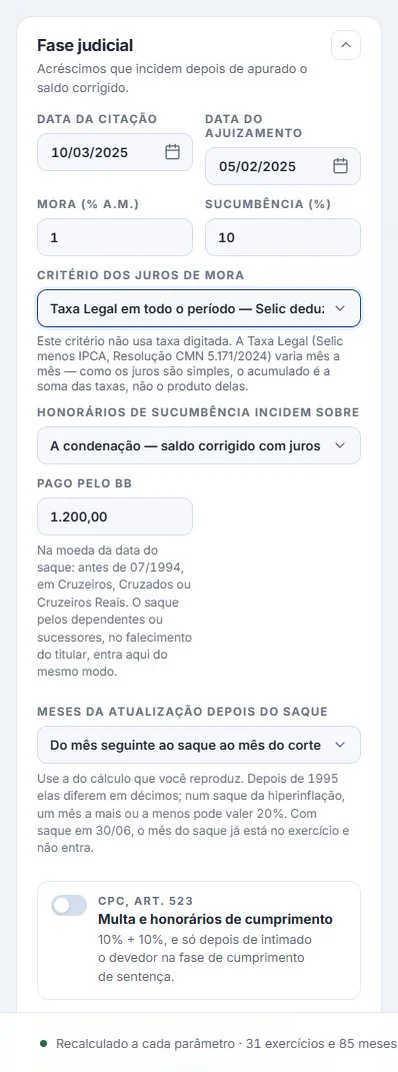
1:21 O que o banco pagou no saque.
1:27 A data da citação, de onde correm os juros de mora…
1:34 …e a do ajuizamento: a prescrição se mede do saque até ela.
1:42 Citado em 2025, os juros seguem a Taxa Legal da Lei 14.905/2024.
1:53 E os honorários de sucumbência: 10%.
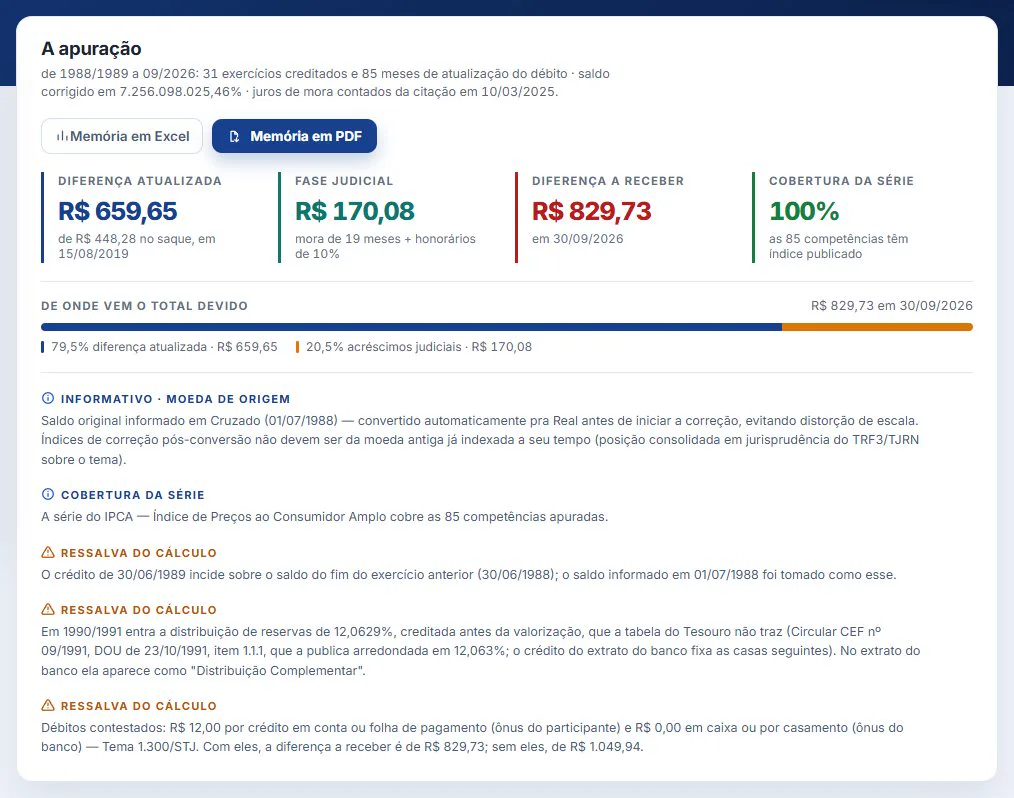
2:00 A diferença do saque, atualizada…
2:07 …os juros da citação e os honorários…
2:14 …e o total da ação na data do cálculo.
2:23 A memória sai em PDF para a inicial, ou em Excel com as fórmulas.
2:30 Nada foi gravado: a tela calcula enquanto você digita.
A regra, em poucas palavras
Quem responde: o Banco do Brasil, pelos saques indevidos, pelos desfalques e pelos rendimentos não aplicados (Tema 1.150/STJ).
O prazo: 10 anos (Código Civil, art. 205), contados do saque integral da conta (Tema 1.387/STJ, julgado em 10/12/2025).
Quem prova cada débito: em folha de pagamento e em crédito em conta, quem prova que não recebeu é o titular; no saque em caixa, quem prova que pagou é o banco (Tema 1.300/STJ).
A conta do saldo segue a tabela do Fundo, como na revisão do PASEP.
Passo a passo
1Digite a conta
Abra Calculadoras → Expurgo PIS/PASEP e preencha como na revisão: o saldo da microficha e a data dele, a data do cálculo, a data do saque integral e o índice. Com o extrato em PDF, o botão "Extrair do extrato" lê o saldo e a data-base para você conferir (nos planos com IA).
2Lance os débitos da microficha
Em "Movimentação da conta", + Adicionar débito para cada saída: rendimento pago, saque parcial. Marque "contestado" no que o titular não reconhece: a apuração mostra também a conta sem ele. No exemplo, um rendimento de R$ 12,00 pago em folha em 10/08/1996, contestado.
3Preencha a fase judicial
O que o banco pagou no saque, a data da citação (de onde correm os juros de mora), a data do ajuizamento (é até ela que se mede o prazo), o critério dos juros e a sucumbência. No exemplo: citação em 10/03/2025, ajuizamento em 05/02/2025, Taxa Legal da Lei 14.905/2024 e honorários de 10%.
4Leia o valor da ação
A diferença do saque, atualizada (R$ 659,65), mais os juros desde a citação e os honorários (R$ 170,08): o total da ação na data do cálculo é de R$ 829,73. Sem o débito contestado, o total sobe de R$ 829,73 para R$ 1.049,94.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: com um débito contestado na microficha
O caso do vídeo: a microficha tem um rendimento pago em folha que o titular diz não ter recebido.
Os dados
Saldo na microficha
Cz$ 25.000,00 em 01/07/1988
Débito contestado
R$ 12,00 em 10/08/1996, em folha
Saque integral
15/08/2019
Pago pelo banco
R$ 1.200,00
Ajuizamento · citação
05/02/2025 · 10/03/2025
Juros · honorários
Taxa Legal · 10%
O que a calculadora mostra
Diferença na data do saque
R$ 448,28
Diferença atualizada
R$ 659,65
Juros e honorários
R$ 170,08
Total da ação
R$ 829,73
Total da ação sem o débito contestado
R$ 1.049,94
Débito em folha: a prova de que não recebeu é do titular (Tema 1.300/STJ). A tela mostra as duas contas, com e sem o débito, para o pedido e para a defesa.
Caso 2: sem débitos, com a ação no prazo
O caso mais simples: a microficha não tem débito a contestar, e o que se cobra é só a diferença do saldo. Saque em 2016, ação em 2025.
Os dados
Saldo na microficha
Cz$ 25.000,00 em 01/07/1988
Saque integral
10/05/2016
Pago pelo banco
R$ 800,00
Ajuizamento · citação
05/02/2025 · 10/03/2025
Juros · honorários
Taxa Legal · 10%
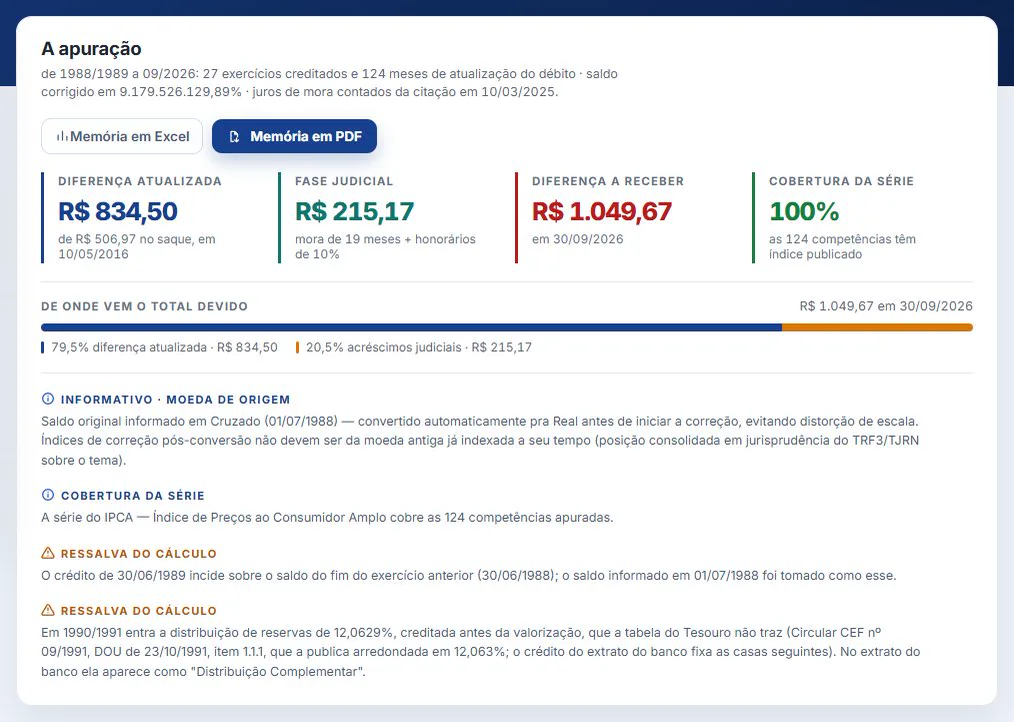
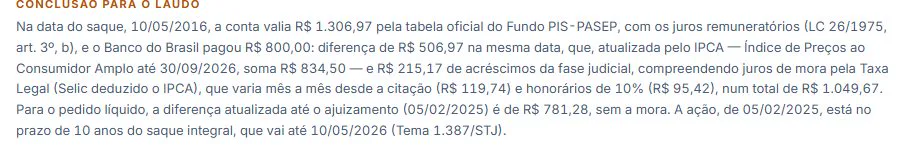
O que a calculadora mostra
Diferença na data do saque
R$ 506,97
Diferença atualizada
R$ 834,50
Juros de mora · honorários
R$ 119,74 · R$ 95,42
Total da ação
R$ 1.049,67
Pedido líquido na data do ajuizamento
R$ 781,28
Prazo
No prazo: os 10 anos iam até 10/05/2026
A tela dá dois números para a inicial: o pedido líquido na data do ajuizamento (R$ 781,28, a diferença atualizada até ali, sem juros de mora) e o total na data do cálculo, com os juros desde a citação e os honorários. E confirma o prazo: a ação entrou quinze meses antes do fim dos 10 anos.
Caso 3: saque antigo: a ação chegou tarde
O titular sacou em 2013 e a ação só veio em 2025. A calculadora faz a conta inteira, mas a primeira coisa a ler é o aviso do prazo.
Os dados
Saldo na microficha
Cz$ 25.000,00 em 01/07/1988
Saque integral
15/01/2013
Pago pelo banco
R$ 650,00
Ajuizamento · citação
05/02/2025 · 10/03/2025
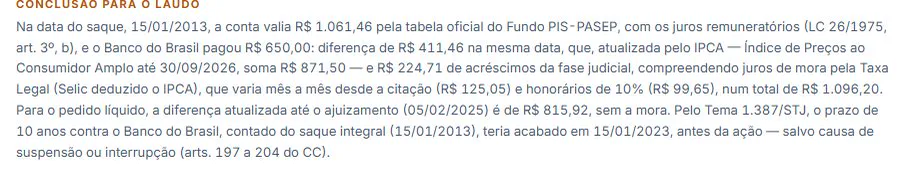
O que a calculadora mostra
Diferença na data do saque
R$ 411,46
Total da ação, se não estivesse prescrita
R$ 1.096,20
Prazo
Acabou em 15/01/2023, antes da ação
Pelo Tema 1.387, os 10 anos contam do saque integral: de 15/01/2013 a 15/01/2023. A ação de 2025 chegou dois anos depois. A tela ressalva as causas que suspendem ou interrompem o prazo (arts. 197 a 204 do Código Civil); sem uma delas, o pedido não passa da prescrição, por maior que seja a conta.
No laudo
A tela separa as três partes (saldo refeito, débitos, fase judicial), na mesma ordem que o laudo costuma seguir.
Quem prova cada débito segue o Tema 1.300: diga no laudo qual era a forma de cada um (folha, crédito em conta, caixa).
Juros e honorários seguem o que a sentença fixou; a tela tem os critérios mais comuns, inclusive a Taxa Legal.
O prazo no laudo
A tela conta os 10 anos do saque integral (Tema 1.387/STJ). Prescrição é matéria de direito, e o perito não a decide: se o quesito pedir, informe as datas (saque integral, ajuizamento) e deixe a conclusão ao juízo.
Débitos contestados
Liste cada débito com a data, o valor, o histórico da microficha e a forma.
Apresente a conta com e sem os contestados: o juiz escolhe sem precisar de novo laudo.
Se o banco juntou comprovante de algum débito, diga qual e onde está nos autos.
Fase judicial
Juros de mora desde a citação, índice e honorários seguem a sentença ou a decisão de liquidação. Escreva no laudo o critério de cada um e onde ele foi fixado nos autos.
Os documentos
A microficha completa, os extratos do período, os contracheques dos meses com débito em folha e o comprovante do saque. Se algum faltar, registre qual e o que ficou sem apurar.
No PeritOffice
A Expurgo PIS/PASEP faz a conta da conta, a dos débitos e a da fase judicial na mesma tela.
A conta da prescrição sai pronta: data do saque, fim do prazo e se a ação chegou a tempo.
A memória sai em PDF e em Excel.
A leitura do documento por IA, nos planos que têm IA, preenche os campos para você conferir; sem ela, você digita os campos, como no passo a passo.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. A prescrição pode ter sido suspensa ou interrompida por algum ato do caso (arts. 197 a 204 do Código Civil), e a tela não sabe disso: confira. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.