Perícia do rotativo do cartão: o teto de 100% da Lei 14.690, a Res. CMN 4.549 e o excesso competência a competência
Na perícia do rotativo, o juízo quer saber, competência a competência, quanto o banco lançou de juros e encargos, quanto a norma admitia e qual regra cortou. O laudo depende de duas datas: a do contrato e a do início da operação, porque o teto não retroage. Abaixo, o passo a passo na calculadora, os quesitos que costumam vir e três casos.
Conferido em 13/11/20264 etapas · 3 casos
O passo a passo em vídeo (0:54)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Juros do cartão de crédito: o teto de 100% do rotativo. No Crédito Rotativo do PeritOffice, com faturas fictícias.
0:04 Juros e encargos até o valor da dívida. Lei 14.690/2023, art. 28: nas operações iniciadas desde 02/01/2024, os juros e encargos do rotativo e do parcelamento da fatura não podem passar do valor original da dívida. É teto de montante, não de taxa, e não retroage.
0:11 O produto: o rotativo do cartão de crédito.
0:16 A data do contrato do cartão…
0:19 …e o dia em que a fatura entrou no rotativo: 15/01/2024.
0:22 O saldo que foi para o rotativo: R$ 2.000,00.
0:25 A taxa do contrato: 15% ao mês.
0:28 As faturas, coladas do extrato: o saldo, o pago e os juros de cada mês.
0:31 "Carregar" leva as linhas para as competências.
0:33 A tela refaz a conta e confere por um segundo caminho — cortamos a espera.
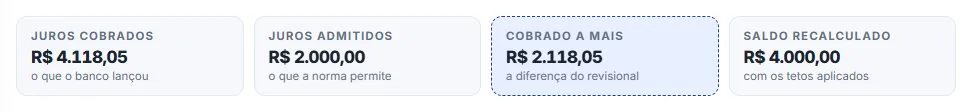
0:33 O resultado: os juros cobrados, os admitidos pela norma e o que foi cobrado a mais.
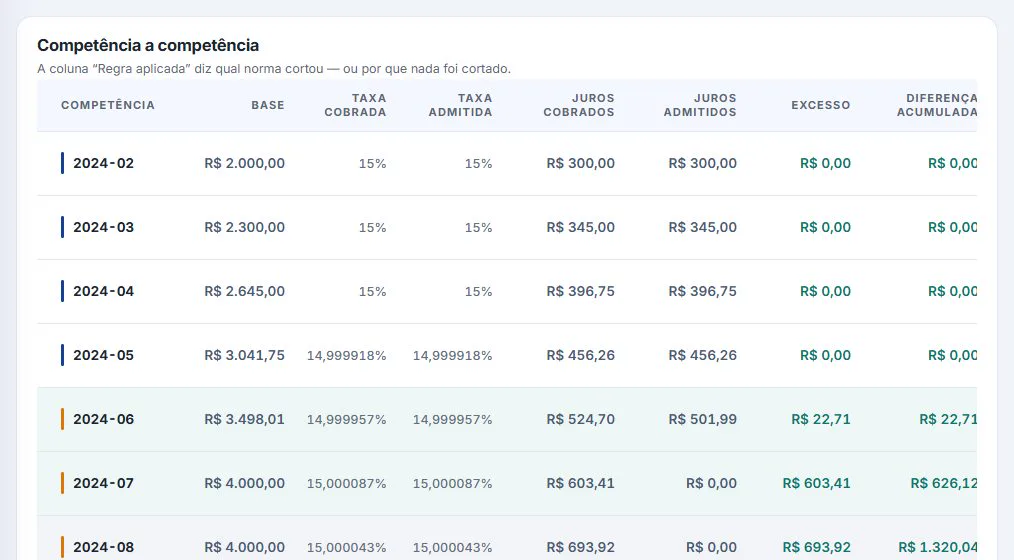
0:38 Competência a competência, a regra que cortou: aqui, o teto de 100% da Lei 14.690.
0:43 E a ressalva: o saldo ficou no rotativo mais de uma fatura, o que a Res. CMN 4.549 veda.
0:47 Nada foi gravado: a tela calcula enquanto você digita.
A regra, em poucas palavras
Teto de 100%. Nas operações do rotativo e do parcelamento da fatura feitas a partir de 02/01/2024, os juros e encargos somados não podem passar do valor original da dívida (Lei 14.690/2023, art. 28). É teto de montante, não de taxa: a taxa alta continua lícita.
Não retroage. Vale para a operação realizada depois do prazo, qualquer que seja a data do contrato; operação começada antes fica sem o teto, mesmo nas faturas de 2024 em diante.
Rotativo só até a fatura seguinte. Desde 2017, o saldo não pago só pode ficar no rotativo até o vencimento da fatura seguinte (Res. CMN 4.549/2017). Ficar mais que isso é descumprimento da norma, não só juro alto.
Cheque especial: teto de taxa. Para pessoa natural e MEI, os juros do cheque especial estão limitados a 8% ao mês sobre o valor usado, desde 06/01/2020 (Res. CMN 4.765/2019).
Passo a passo
1Descreva o contrato
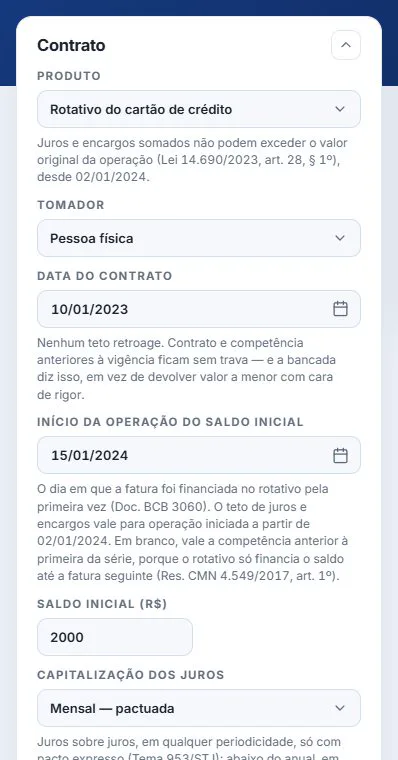
Abra Calculadoras → Crédito Rotativo. Escolha o produto (rotativo do cartão, no exemplo) e o tomador, e informe a data do contrato, o início da operação (o dia em que a fatura entrou no rotativo), o saldo inicial e a taxa do contrato. No exemplo: contrato de 10/01/2023, rotativo desde 15/01/2024, saldo de R$ 2.000,00 a 15% ao mês.
2Cole as faturas
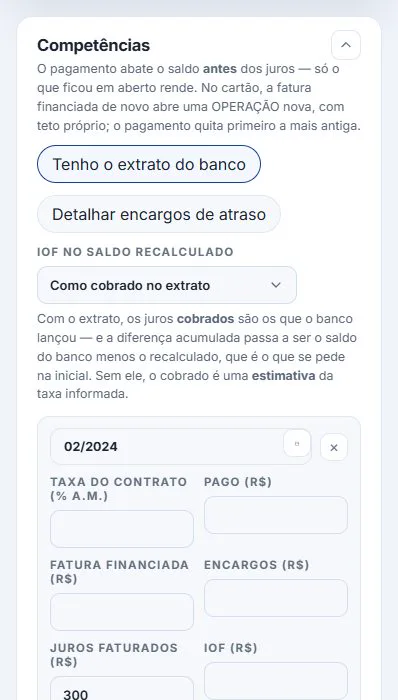
Em Competências, cole as faturas do extrato, uma por linha: a competência, o saldo, o que foi pago e os juros lançados. Carregar leva as linhas para a tela. No exemplo, 8 faturas, de 02/2024 a 09/2024, sem nenhum pagamento.
3Leia o resultado
No alto: os juros cobrados pelo banco (R$ 4.118,05), os juros admitidos pela norma (R$ 2.000,00, o valor original), o cobrado a mais (R$ 2.118,05) e o saldo recalculado com os tetos (R$ 4.000,00). A conta é refeita por um segundo caminho antes de aparecer.
4Veja onde o teto cortou
A tabela Competência a competência mostra a base, a taxa cobrada e a admitida, os juros de cada lado e o excesso, e a coluna "Regra aplicada" diz qual norma cortou. Aqui o teto chega em 06/2024: dali em diante, os juros admitidos são zero, porque o acumulado já alcançou os R$ 2.000,00.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: rotativo iniciado em 2024, sem pagamento
É o caso do vídeo e do passo a passo: a fatura entrou no rotativo em 15/01/2024 e nunca foi paga, a 15% ao mês.
Os dados
Produto
Rotativo do cartão de crédito
Início da operação
15/01/2024
Saldo inicial
R$ 2.000,00
Taxa
15% ao mês
Faturas
8, de 02/2024 a 09/2024, sem pagamento
O que a calculadora mostra
Juros cobrados
R$ 4.118,05
Juros admitidos
R$ 2.000,00
Cobrado a mais
R$ 2.118,05
Saldo recalculado
R$ 4.000,00
Em 8 meses a 15%, os juros passaram do dobro do valor original. Com o teto, o acumulado para em R$ 2.000,00, e o saldo, em R$ 4.000,00. A tela também avisa que o saldo ficou no rotativo por 8 faturas seguidas, o que a Res. CMN 4.549 veda.
Caso 2: a mesma dívida, começada em novembro de 2023
O caso 1 com o rotativo começado em 15/11/2023, antes do prazo da lei. É o caso que mostra que o teto não retroage.
Os dados
Produto
Rotativo do cartão de crédito
Início da operação
15/11/2023
Saldo e faturas
os do caso 1
O que a calculadora mostra
Juros cobrados
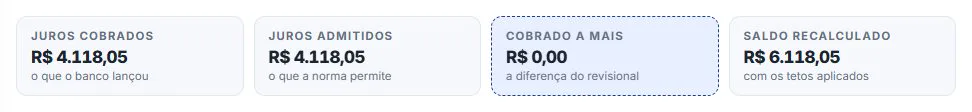
R$ 4.118,05
Juros admitidos
R$ 4.118,05
Cobrado a mais
R$ 0,00
Saldo recalculado
R$ 6.118,05
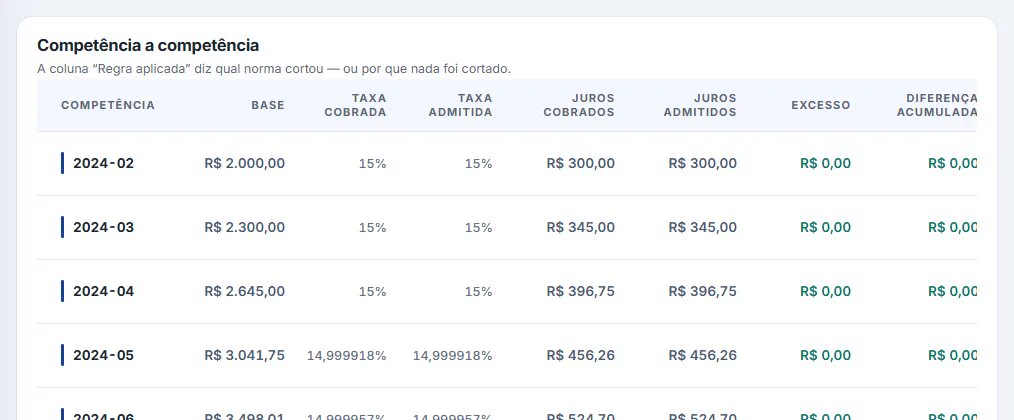
Nenhum corte: a operação começou antes de 02/01/2024, e rolar o rotativo no mês seguinte não é operação nova. O argumento que sobra é o da Res. CMN 4.549: o saldo ficou no rotativo por 8 faturas, e a tela registra isso como ressalva.
Caso 3: cheque especial a 12% ao mês
No cheque especial a regra é outra: um teto de taxa, de 8% ao mês sobre o valor usado.
Os dados
Produto
Cheque especial
Saldo inicial
R$ 2.000,00
Taxa
12% ao mês
Competências
8, de 02/2024 a 09/2024
O que a calculadora mostra
Juros cobrados
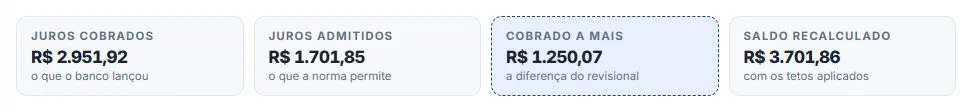
R$ 2.951,92
Juros admitidos
R$ 1.701,85
Cobrado a mais
R$ 1.250,07
Saldo recalculado
R$ 3.701,86
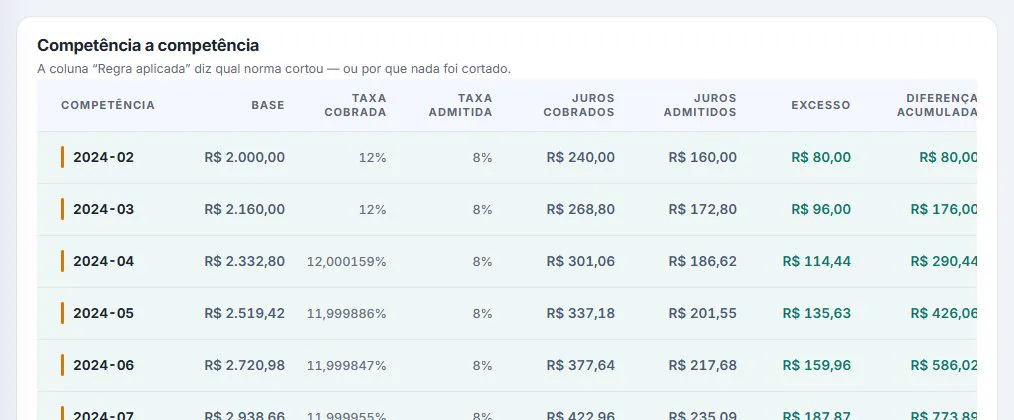
As 8 competências tiveram juros acima de 8% ao mês e foram limitadas ao teto da Res. CMN 4.765/2019. Aqui o corte é mês a mês, pela taxa, e não pelo acumulado, como no cartão. O saldo recalculado fica um centavo acima de R$ 2.000,00 mais os juros admitidos, porque o saldo anda sem arredondar e a coluna de juros soma valores já arredondados.
No laudo
Escreva no laudo a data do contrato, a data do início da operação e o valor original: são eles que decidem o teto.
A coluna "Regra aplicada" é a resposta pronta de por que cada mês foi ou não cortado.
A ressalva da Res. CMN 4.549 é fato da conta; a consequência jurídica é do juízo.
Os quesitos que costumam vir
"Os juros respeitaram o limite legal?" Diga qual limite: o de montante da Lei 14.690 no cartão, para operação iniciada desde 02/01/2024, ou o de taxa da Res. CMN 4.765 no cheque especial. A tela aplica o do produto escolhido.
"Qual o valor original da dívida?" O saldo que foi financiado no início da operação. Cada novo financiamento abre uma operação com o seu próprio valor original; a anterior mantém o dela, e rolar o rotativo não é operação nova (Res. CMN 4.549, art. 2º-A, IV).
"Quanto foi cobrado acima do limite?" O excesso, competência a competência, e a diferença acumulada.
"O saldo permaneceu no rotativo por quanto tempo?" Conte as faturas seguidas; a tela diz o número na ressalva.
"Qual o saldo devedor recalculado?" O saldo com os tetos aplicados, no último mês das faturas.
O que não cabe no laudo
Dizer se a taxa é abusiva, se a permanência no rotativo gera dever de indenizar, ou se o banco deveria ter oferecido o parcelamento, são questões de direito. O laudo mostra os números e a regra de cada competência.
Como a conta vai ao laudo
As datas que decidem o teto: a do contrato e a do início da operação, com a folha da fatura de onde saíram.
A tabela competência a competência em apêndice, com a coluna da regra aplicada.
As ressalvas da tela, como a permanência no rotativo, escritas como fato, sem qualificar.
No PeritOffice
O Crédito Rotativo refaz as faturas competência a competência, com o teto do produto: o de 100% no cartão, o de 8% no cheque especial.
As faturas se colam do extrato; Carregar leva as linhas para a tela.
A conta é conferida por um segundo caminho antes de aparecer, e as ressalvas da Res. CMN 4.549 saem na tela.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. Cada novo financiamento do saldo abre uma operação com o seu próprio valor original; a calculadora separa as operações, e o saldo inicial é o da primeira. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.