Perícia do cartão consignado (RMC): a conversão em empréstimo, a data da quitação e o indébito, na memória
Na perícia do cartão consignado, o juízo quer saber em que mês o saque estaria quitado se fosse um empréstimo consignado e quanto foi descontado depois disso. Para isso o laudo fixa a série do Banco Central, o mês da taxa e o método da conversão, que o título costuma definir. A validade do contrato e o dano moral não são do laudo. Abaixo, o passo a passo, os quesitos que costumam vir e três casos.
Conferido em 13/11/20265 etapas · 3 casos
O passo a passo em vídeo (0:52)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Cartão RMC: como calcular a devolução. No Cartão Consignado do PeritOffice, com um benefício fictício.
0:04 O cartão refeito como empréstimo. Na conversão, o saque vira empréstimo consignado à taxa média do Banco Central, e cada desconto o abate; o que passa disso volta, simples ou em dobro, como o título decidir. O Tema 1.414/STJ está afetado, sem tese.
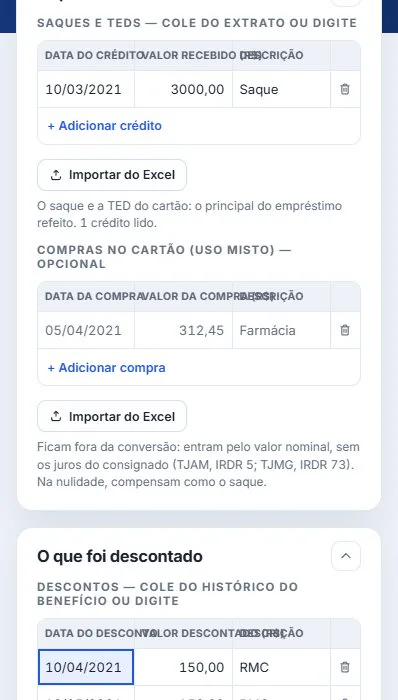
0:11 O que a pessoa recebeu: o saque de R$ 3.000,00, em março de 2021.
0:14 E os descontos do benefício, colados do extrato do INSS: 67 meses de R$ 150,00.
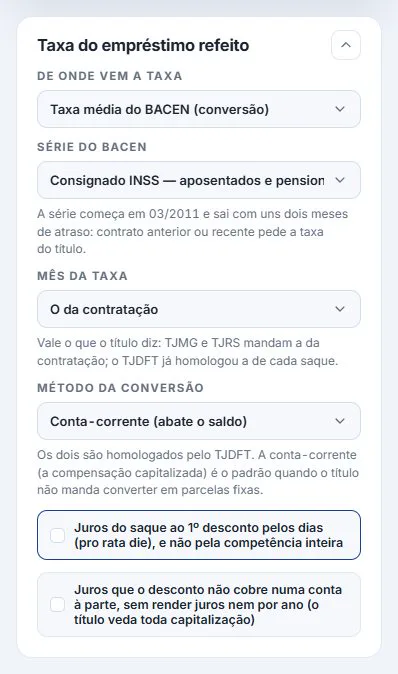
0:17 A taxa do empréstimo refeito: a média do Banco Central do consignado do INSS, do mês da contratação.
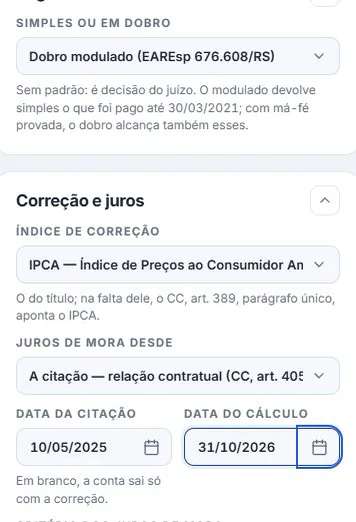
0:22 A regra do título: aqui, o dobro modulado do EAREsp 676.608.
0:27 O índice de correção: IPCA.
0:32 A citação, de onde correm os juros…
0:36 …e a data do cálculo.
0:38 A tela busca as séries no Banco Central — cortamos a espera.
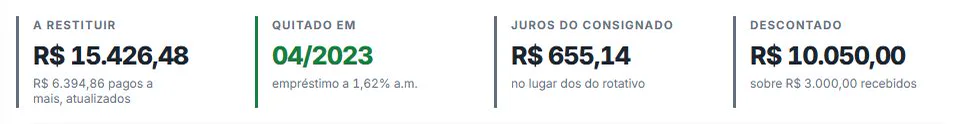
0:38 O resultado: o que volta, quando o empréstimo teria sido quitado e quanto foi descontado.
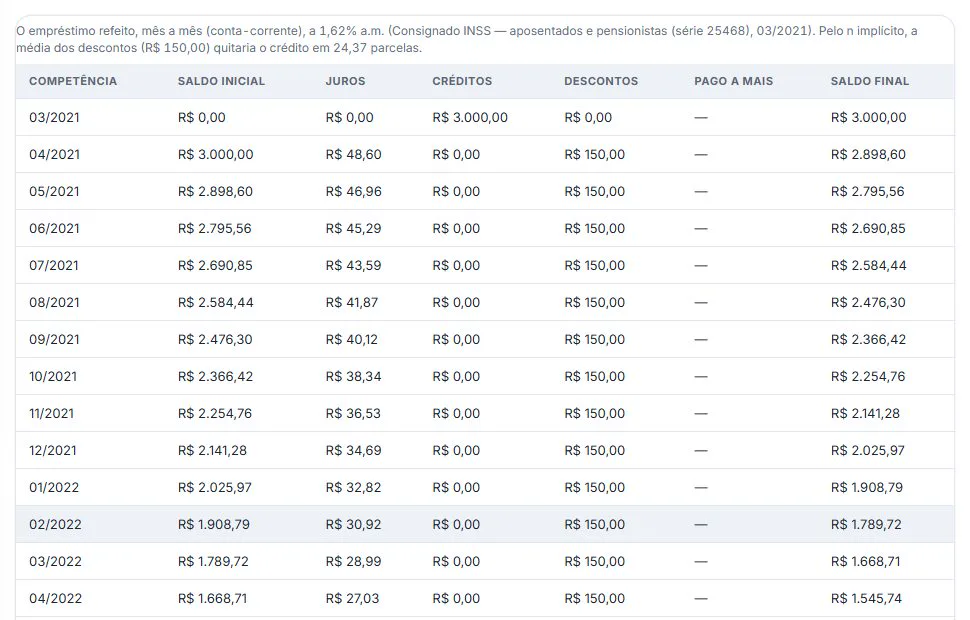
0:44 Mês a mês: o saldo do empréstimo refeito cai a cada desconto, até zerar; dali em diante, é pago a mais.
0:48 Nada foi gravado: a tela calcula enquanto você digita.
A regra, em poucas palavras
O cartão consignado tem margem própria: do benefício do INSS, hoje até 5% para o cartão de crédito consignado e 5% para o cartão consignado de benefício, na aposentadoria e na pensão (no BPC, 5% para os dois cartões juntos); a margem mudou ao longo dos anos, e vale a da data do contrato (Lei 10.820/2003).
Na conversão, o saque vira empréstimo consignado à taxa média do Banco Central da modalidade, no mês que o título mandar (taxa média de mercado), e cada desconto o abate. Quitado o empréstimo refeito, o que continuou a ser descontado é pago a mais.
Na nulidade, o contrato cai inteiro: não há juros, e os descontos só compensam o valor recebido, pelo nominal, salvo se o título mandar corrigi-lo.
Simples ou em dobro. Para a devolução em dobro, basta a cobrança contrária à boa-fé objetiva, sem prova de má-fé, mas só para o que foi cobrado depois de 30/03/2021, por modulação (EAREsp 676.608/RS). Antes disso, em dobro só com má-fé.
O Tema 1.414/STJ (a validade e a abusividade do RMC, a consequência do vício — conversão em consignado ou retorno ao estado anterior — e o dano moral) está afetado, sem tese, com os processos suspensos no país, salvo os cumprimentos de sentença. Fora do cumprimento, a conta é um cenário, e a tela diz isso. O Tema 929 (repetição em dobro do art. 42 do CDC) teve o mérito julgado em 15/09/2026; confira a tese quando o acórdão for publicado.
Passo a passo
1Cole o saque e os descontos
Abra Calculadoras → Cartão Consignado (RMC/RCC). Em Créditos, o que a pessoa recebeu: no exemplo, um saque de R$ 3.000,00 em 10/03/2021. Em Descontos, cada desconto do benefício, colado do extrato do INSS: aqui, 67 descontos de R$ 150,00, de 04/2021 a 10/2026. Cada linha do Excel vira uma linha da tela.
2Escolha de onde vem a taxa
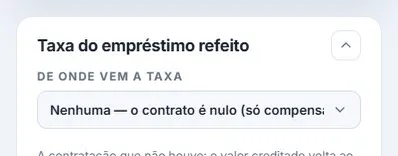
Em Taxa do empréstimo refeito, a conversão usa a taxa média do Banco Central, na série do consignado do INSS para aposentados e pensionistas, no mês da contratação. O método padrão é a conta-corrente, em que cada desconto abate o saldo; a outra opção converte em parcelas fixas. Siga o que o título disser.
3Diga a regra do título
Em Simples ou em dobro, a regra da decisão: aqui, o dobro modulado do EAREsp 676.608, que devolve em dobro o que foi descontado depois de 30/03/2021. Depois, o índice de correção (IPCA no exemplo), a data da citação, de onde correm os juros, e a data do cálculo.
4Leia o resultado
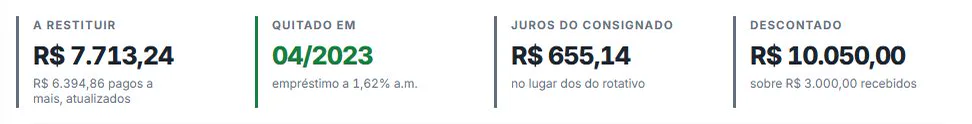
No alto: o valor a restituir (R$ 15.426,48), o mês em que o empréstimo refeito estaria quitado (04/2023, a 1,62% ao mês), os juros do consignado que substituem os do cartão (R$ 655,14) e o total descontado (R$ 10.050,00 sobre R$ 3.000,00 recebidos).
5Confira mês a mês
A tabela mês a mês mostra o empréstimo refeito: o saldo inicial, os juros de 1,62%, o desconto e o saldo final. O saldo cai a cada desconto até zerar; dali em diante, cada desconto é pago a mais. Pela média dos descontos, o crédito quitaria em 24,37 parcelas.
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: conversão em empréstimo, dobro modulado
É o caso do vídeo e do passo a passo, e o desfecho mais comum nas decisões que reconhecem o vício de informação sem anular o contrato.
Os dados
Saque
R$ 3.000,00 em 10/03/2021
Descontos
67 de R$ 150,00 (04/2021 a 10/2026)
Taxa da conversão
média do consignado INSS, 03/2021
Regra
dobro modulado (EAREsp 676.608/RS)
Correção e juros
IPCA; juros desde a citação, 10/05/2025
O que a calculadora mostra
Empréstimo refeito quitado em
04/2023, a 1,62% ao mês
Juros do consignado
R$ 655,14
Pago a mais
R$ 6.394,86
A restituir, atualizado
R$ 15.426,48
Dos R$ 10.050,00 descontados, R$ 3.655,14 pagaram o saque e os juros do empréstimo refeito; o resto, R$ 6.394,86, foi pago a mais. Como todos os descontos são de depois de 30/03/2021, todos voltam em dobro.
Caso 2: contrato nulo, dobro modulado
Quando a decisão anula o contrato, não há juros de empréstimo nenhum: os descontos só compensam o que foi recebido.
Os dados
Saque e descontos
os do caso 1
Taxa
nenhuma — o contrato é nulo
Regra
dobro modulado
O que a calculadora mostra
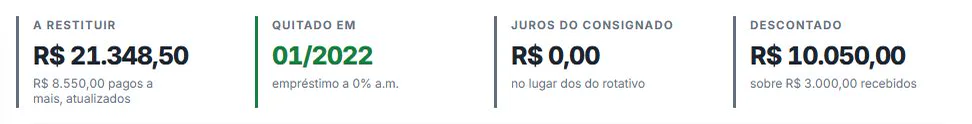
Crédito compensado em
01/2022
Pago a mais
R$ 8.550,00
A restituir, atualizado
R$ 21.348,50
Na nulidade com devolução em dobro, cada desconto vale o dobro também na compensação do crédito, porque já era devido em dobro no dia em que foi feito. Por isso o saque se esgota em 10 descontos, e não em 20. A tela explica a regra na memória.
Caso 3: conversão em empréstimo, devolução simples
O caso 1 com a devolução simples, como quando o título não reconhece o dobro.
Os dados
Saque e descontos
os do caso 1
Taxa da conversão
média do consignado INSS, 03/2021
Regra
simples
O que a calculadora mostra
Empréstimo refeito quitado em
04/2023
Pago a mais
R$ 6.394,86
A restituir, atualizado
R$ 7.713,24
O pago a mais é o mesmo do caso 1; muda só a regra da devolução. Aqui o valor é exatamente a metade do caso 1, porque todos os descontos são de depois da modulação.
No laudo
O laudo diz a série do Banco Central, o mês da taxa e o método da conversão; a tela mostra os três.
A data da quitação do empréstimo refeito é o ponto central: dela em diante, o desconto é pago a mais.
A validade do contrato, o dano moral e o dobro são decisões do juízo.
Os quesitos que costumam vir
"Qual seria o saldo se a operação fosse um empréstimo consignado?" A tabela mês a mês, com a taxa média da série do consignado do INSS. Diga o número da série e o mês.
"Em que mês a dívida estaria quitada?" O mês em que o saldo do empréstimo refeito zera; a tela mostra também quantas parcelas da média isso representa.
"Quanto foi descontado a mais?" A soma dos descontos depois da quitação, separada antes e depois de 30/03/2021.
"Qual o valor a restituir?" Simples e em dobro, se o juízo não decidiu, com a correção e os juros do título.
"Houve excesso de margem?" Compare o desconto com o teto da Lei 10.820/2003 vigente na data de cada contrato.
O que não cabe no laudo
Dizer se houve vício de informação, se o contrato é nulo ou se a devolução é em dobro são questões de direito. O laudo apresenta as contas possíveis: conversão e nulidade, simples e em dobro.
Como a conta vai ao laudo
A taxa com a origem: o número da série do Banco Central, o mês e o método da conversão.
A tabela mês a mês em apêndice, até o mês em que o empréstimo refeito zera.
Os cenários lado a lado, quando o juízo ainda não decidiu: conversão e nulidade, simples e em dobro.
No PeritOffice
O Cartão Consignado (RMC/RCC) refaz o cartão como empréstimo consignado à taxa média do Banco Central, ou compensa só o crédito, na nulidade.
Os descontos se colam do extrato do INSS; cada linha do Excel vira uma linha da tela.
A regra do dobro, o índice e o termo dos juros são escolhas suas, e saem na conclusão e na memória.
A tela calcula enquanto você digita; a memória sai em PDF e em Excel.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. O Tema 1.414/STJ pode mudar a forma de calcular quando for julgado. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.