Perícia de superendividamento: o mínimo existencial, a capacidade de pagamento e o plano judicial, com a memória
Na repactuação de dívidas, o juízo pede ao perito os números que a lei usa: a renda do mês contra as parcelas das dívidas de consumo, a sobra comparada ao mínimo existencial, o principal corrigido de cada credor e a parcela do plano em até 5 anos. Dizer se há boa-fé e homologar o plano cabe ao juiz. Abaixo, o passo a passo na calculadora, os quesitos que costumam vir e três casos.
Conferido em 13/11/20265 etapas · 3 casos
O passo a passo em vídeo (1:17)
Gravado na calculadora, com um contrato fictício. As esperas pelo Banco Central foram cortadas.Ler o que o vídeo diz
O texto falado no vídeo é curto e simplifica; onde ele e esta página diferem, vale o texto da página, com as fontes.
0:00 Superendividamento: como montar o plano de pagamento. Na calculadora de Superendividamento do PeritOffice, com dívidas fictícias.
0:04 O mínimo existencial e os 5 anos. Lei 14.181/2021: o plano preserva o mínimo existencial (R$ 600,00 do Decreto 11.150/2022) e paga o principal corrigido em até 5 anos (CDC, arts. 54-A e 104-A). Quem decide a boa-fé e a homologação é o juiz.
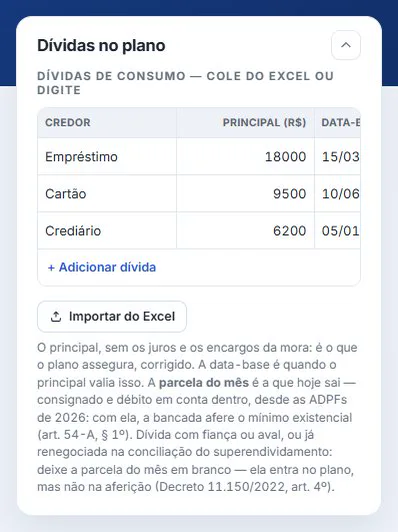
0:11 Cada dívida de consumo numa linha: o credor…
0:14 …o principal, sem os juros da mora…
0:17 …a data em que ele valia isso…
0:20 …e a parcela que sai hoje do salário.
0:25 A segunda dívida, do mesmo jeito: o cartão, R$ 9.500,00.
0:40 E a terceira: o crediário, R$ 6.200,00.
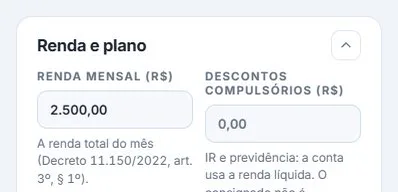
0:53 A renda líquida do mês: R$ 2.500,00.
0:56 E a data da homologação, que fixa a correção do principal.
0:58 A tela busca o índice no Banco Central — cortamos a espera.
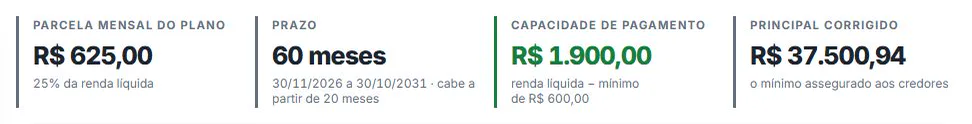
0:58 O plano: a parcela mensal, o prazo, a capacidade de pagamento e o principal corrigido.
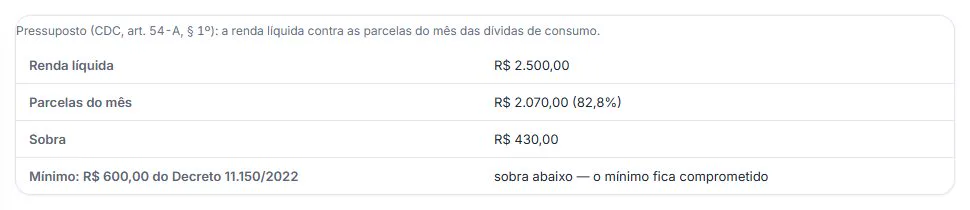
1:03 O pressuposto: a renda contra as parcelas do mês. Aqui, a sobra fica abaixo do mínimo existencial.
1:08 E a divisão por credor: cada um recebe o seu principal corrigido, na proporção.
1:13 Nada foi gravado: a tela calcula enquanto você digita.
A regra, em poucas palavras
Superendividamento é a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé, pagar as dívidas de consumo sem comprometer o mínimo existencial (CDC, art. 54-A).
O mínimo existencial é de R$ 600,00 por mês (Decreto 11.150/2022, na redação de 2023). Ele é constitucional pelo STF (ADPFs 1.005, 1.006 e 1.097, julgadas em 23/04/2026), sujeito à reavaliação anual do CMN. A conta é mensal: a renda do mês contra as parcelas das dívidas do mesmo mês, e, desde esse julgamento, o consignado entra na aferição.
Ficam fora do plano as dívidas com garantia real, os financiamentos imobiliários, o crédito rural e os contratos celebrados dolosamente sem o propósito de pagar (CDC, art. 104-A, § 1º). Elas seguem pagas como contratadas, e a parcela delas sai da capacidade de pagamento.
O plano judicial compulsório assegura aos credores, no mínimo, o principal corrigido por índice oficial, e quita tudo em até 5 anos, em parcelas mensais (CDC, art. 104-B, § 4º).
A boa-fé, a homologação e o plano final são do juiz. A conta mostra se o plano cabe na renda.
Passo a passo
1Lance as dívidas de consumo
Abra Calculadoras → Superendividamento. Em Dívidas no plano, uma linha por dívida de consumo: o credor, o principal (sem os juros e os encargos da mora), a data-base em que ele valia isso e a parcela que hoje sai do salário. No exemplo, três dívidas: empréstimo de R$ 18.000,00, cartão de R$ 9.500,00 e crediário de R$ 6.200,00, com parcelas de R$ 900,00, R$ 760,00 e R$ 410,00. Dá para colar do Excel.
2Informe a renda e a data da homologação
Em Renda e plano, a renda mensal (R$ 2.500,00 no exemplo) e os descontos compulsórios, como imposto de renda e previdência: a conta usa a renda líquida. A data da homologação fixa até quando o principal é corrigido; no exemplo, 31/10/2026. A tela calcula enquanto você digita.
3Leia o plano
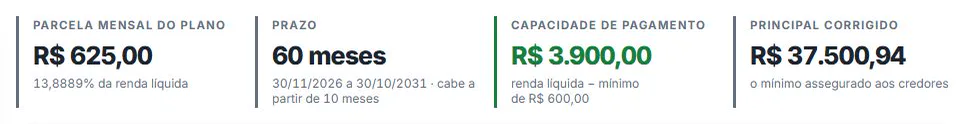
No alto: a parcela mensal do plano (R$ 625,00, 25% da renda líquida), o prazo (60 meses, de 30/11/2026 a 30/10/2031), a capacidade de pagamento (R$ 1.900,00, a renda menos o mínimo de R$ 600,00) e o principal corrigido (R$ 37.500,94), que é o mínimo assegurado aos credores.
4Confira o pressuposto
A tabela do pressuposto põe a renda líquida (R$ 2.500,00) contra as parcelas do mês (R$ 2.070,00, 82,8% da renda). Sobram R$ 430,00, abaixo do mínimo de R$ 600,00: o mínimo existencial fica comprometido, e é isso que caracteriza o superendividamento na régua do Decreto.
5Veja a parte de cada credor
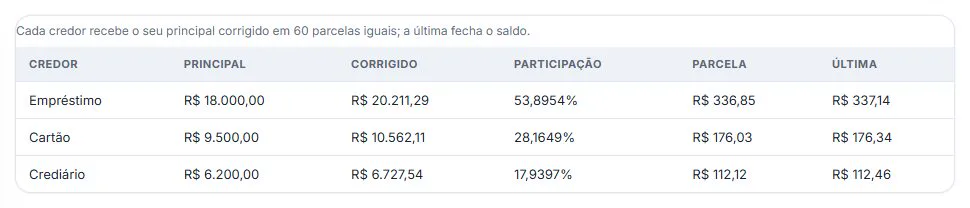
Cada credor recebe o seu principal corrigido em 60 parcelas iguais, na proporção da dívida; a última fecha o saldo. O empréstimo fica com 53,8954% (R$ 336,85 por mês), o cartão com 28,1649% (R$ 176,03) e o crediário com 17,9397% (R$ 112,12).
3 casos comuns, com os números
Os mesmos passos servem para situações bem diferentes. Abaixo, 3 situações comuns, cada uma com os dados
usados e o que a calculadora devolveu. Os contratos são fictícios.
Caso 1: renda que não cobre o mínimo, plano em 5 anos
É o caso do vídeo e do passo a passo: as parcelas de hoje comem 82,8% da renda, e o que sobra fica abaixo do mínimo existencial.
Os dados
Dívidas de consumo
R$ 18.000,00, R$ 9.500,00 e R$ 6.200,00 (principal)
Parcelas de hoje
R$ 2.070,00 por mês
Renda líquida
R$ 2.500,00
Homologação
31/10/2026
Prazo
60 meses
O que a calculadora mostra
Sobra depois das parcelas
R$ 430,00 (abaixo de R$ 600,00)
Principal corrigido
R$ 37.500,94
Capacidade de pagamento
R$ 1.900,00
Parcela do plano
R$ 625,00
A parcela do plano cai de R$ 2.070,00 para R$ 625,00 por mês, e os credores recebem o principal corrigido. A tela diz que o plano caberia a partir de 20 meses; os 60 são o teto da lei, não uma obrigação.
Caso 2: renda maior: sem superendividamento na régua do mínimo
As mesmas dívidas, com renda de R$ 4.500,00. A conta mostra quando o pedido não se sustenta pelo mínimo existencial.
Os dados
Dívidas de consumo
as mesmas do caso 1
Parcelas de hoje
R$ 2.070,00 por mês
Renda líquida
R$ 4.500,00
Prazo
60 meses
O que a calculadora mostra
Sobra depois das parcelas
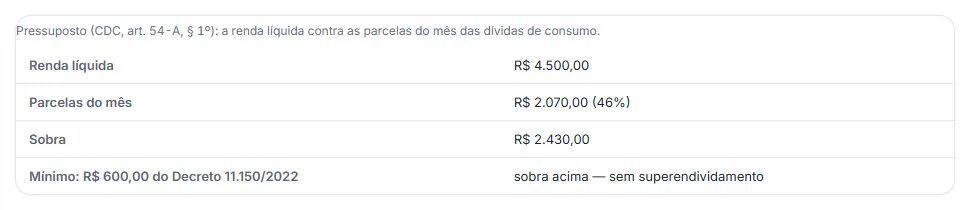
R$ 2.430,00 (acima de R$ 600,00)
Capacidade de pagamento
R$ 3.900,00
Parcela do plano
R$ 625,00
As parcelas comem 46% da renda, mas sobram R$ 2.430,00, acima do mínimo: nesta régua não há superendividamento, e a tela diz isso. A repactuação não cabe; resta, se for o caso, a revisão do art. 54-D, parágrafo único, do CDC: a redução dos juros e encargos ou a dilação do prazo, quando o credor descumpriu o dever de crédito responsável.
Caso 3: o plano em 3 anos
O caso 1 com o prazo do plano em 36 meses, como num acordo que o credor aceita só com prazo menor.
Os dados
Dívidas e renda
as do caso 1 (renda de R$ 2.500,00)
Prazo
36 meses
O que a calculadora mostra
Parcela do plano
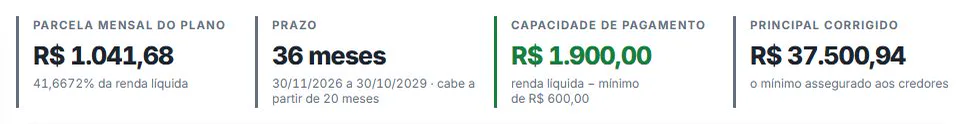
R$ 1.041,68 (41,6672% da renda)
Período
30/11/2026 a 30/10/2029
Capacidade de pagamento
R$ 1.900,00
A parcela sobe para R$ 1.041,68 e ainda cabe na capacidade de R$ 1.900,00, e o mínimo existencial fica preservado. Abaixo de 20 meses, a parcela passaria da capacidade.
No laudo
Escreva no laudo a renda e a base usada (total ou líquida: o Decreto fala em total; a prática desconta imposto e previdência), as parcelas do mês, com o consignado, e o mínimo usado, com a data.
O principal de cada credor sai sem os juros e os encargos da mora, corrigido até a homologação: diga o índice e a data-base.
A boa-fé, o enquadramento das dívidas e a homologação do plano são do juiz.
Os quesitos que costumam vir
"O autor está superendividado?" É questão de direito. O laudo responde com os números: a renda líquida, as parcelas do mês e a sobra contra o mínimo existencial. A tabela do pressuposto traz os três.
"Qual o mínimo existencial aplicado?" R$ 600,00, pelo Decreto 11.150/2022 na redação de 2023, constitucional pelo STF (ADPFs 1.005, 1.006 e 1.097, julgadas em 23/04/2026), sujeito à reavaliação anual do CMN. O juízo pode fixar outro valor, com fundamento, e a tela aceita.
"Qual o principal devido a cada credor?" O principal sem a mora, corrigido até a homologação. A tabela por credor mostra o principal, o corrigido e a participação.
"Qual a parcela mensal possível?" A capacidade de pagamento é a renda menos o mínimo e menos as parcelas das dívidas fora do plano. A parcela do plano tem de caber nela.
"Em quanto tempo o plano quita as dívidas?" No máximo 60 meses; a tela diz também o menor prazo que cabe na capacidade.
O que não cabe no laudo
Dizer se as dívidas foram contraídas de boa-fé, se alguma é de produto de luxo, ou qual plano deve ser homologado, são decisões do juízo. O laudo apresenta as contas e os prazos possíveis.
Como a conta vai ao laudo
A tabela do pressuposto: a renda, as parcelas do mês e a sobra contra o mínimo.
O principal de cada credor, com a data-base, o índice e o corrigido até a homologação.
O plano por credor e o cronograma em apêndice, com a última parcela que fecha o saldo.
No PeritOffice
O Superendividamento monta o plano enquanto você digita: o pressuposto, a capacidade de pagamento, o principal corrigido e a parte de cada credor.
As dívidas fora do plano entram em bloco próprio: seguem pagas como contratadas e saem da capacidade.
Dá para colar as dívidas do Excel ou importar a planilha.
Nada é gravado até você salvar no processo; a memória sai em PDF e em Excel.
Não é parecer jurídico nem garantia de resultado. Os contratos e os números daqui são fictícios; as séries do Banco Central são as reais do dia em que as telas foram capturadas, e o próprio Banco pode revisá-las. O mínimo existencial é reavaliado pelo CMN todo ano e pode mudar por decreto. O contrato, as provas e as decisões do seu processo valem mais que qualquer regra geral, e antes de citar uma súmula ou um tema confira o texto oficial: as fontes estão abaixo. A responsabilidade pelo número levado à peça ou ao laudo é de quem o assina.