Calculadoras judiciais
O alvo preferido de uma impugnação não é a sua conclusão — é a planilha sem fórmula
Basta o assistente da parte perguntar “de onde saiu este número?” e a resposta demorar, e o laudo inteiro passa a ser lido com desconfiança. O que desarma a impugnação não é acertar a conta — é entregar a conta refazível.
29 bancadas, 8 áreas, e o fundamento de cada uma na etiqueta
Cálculos judiciais e liquidação de sentença, revisional e amortização, SFH e SFI, aluguéis, inadimplência, loteamento, haveres, alimentos, pensionamento, trabalhista, previdenciário, FGTS, expurgos e PIS/PASEP, repetição de indébito tributário, lucros cessantes de empresa, honorários contra a Fazenda Pública, repetição do indébito em dobro, cartão consignado (RMC e RCC) e o plano do superendividamento. Cada uma abre em tela cheia, com memória, tabelas e gráficos — e traz na etiqueta a norma ou a súmula que a sustenta.
E quando você não sabe qual usar, descreve o caso: o assistente indica a calculadora, o índice aplicável, o marco inicial dos juros e o fundamento legal antes do cálculo.
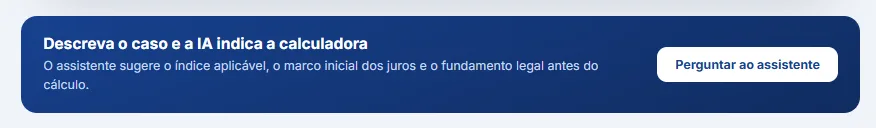
A bancada te obriga a declarar o sistema
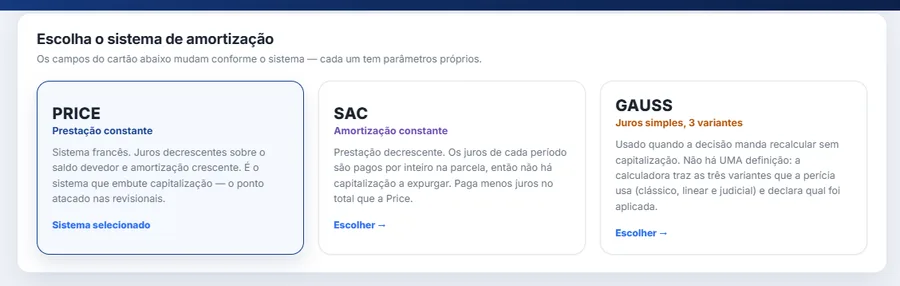
Na amortização, por exemplo, os três sistemas ficam lado a lado com o que cada um significa — e trocar de sistema não apaga o que você já digitou. A Price é descrita pelo que ela é: o sistema que embute capitalização, que é o ponto atacado nas revisionais.
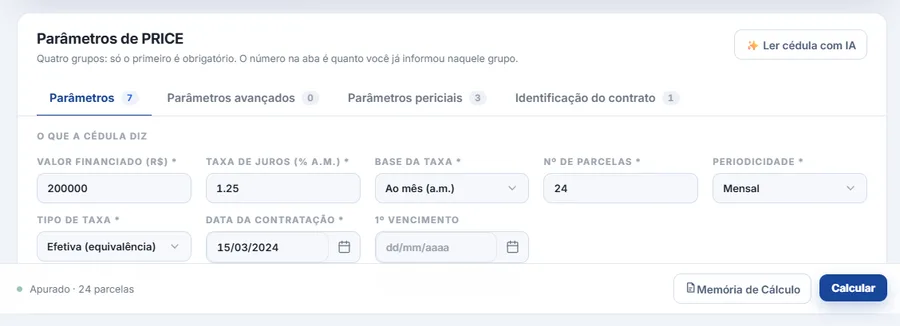
O resultado vem com o que o juízo pergunta
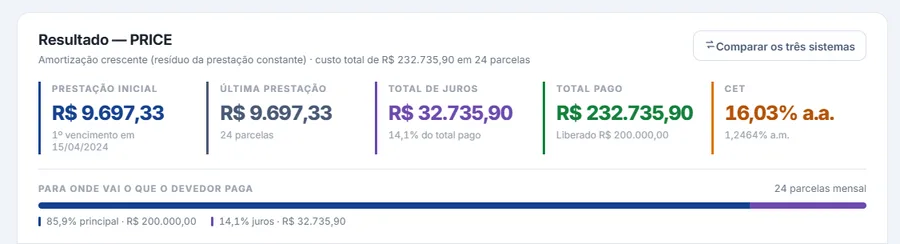
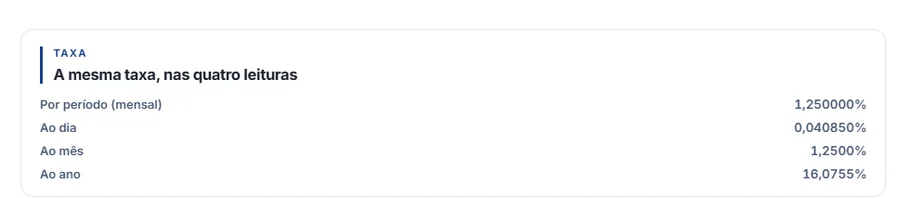
Prestação inicial e final, total de juros, total pago e CET — mais a mesma taxa lida de quatro formas (por período, ao dia, ao mês e ao ano), que é a fonte da metade das discussões em audiência.
A memória, parcela a parcela
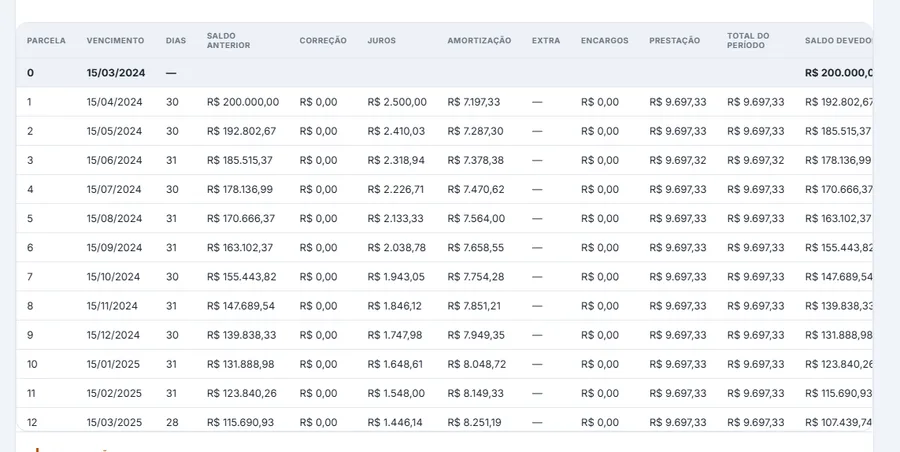
Vencimento, dias, saldo anterior, correção, juros, amortização, extras, encargos, prestação, total do período e saldo devedor. Linha a linha, do primeiro ao último vencimento.
E a conclusão já vem redigida — com a contra-prova junto
Este é o bloco que muda a conversa com o assistente da outra parte. A bancada escreve o parágrafo do laudo declarando sistema, taxa, convenção de dias, arredondamento e o critério de CET — e diz, em seguida, que refez tudo por um segundo caminho independente.
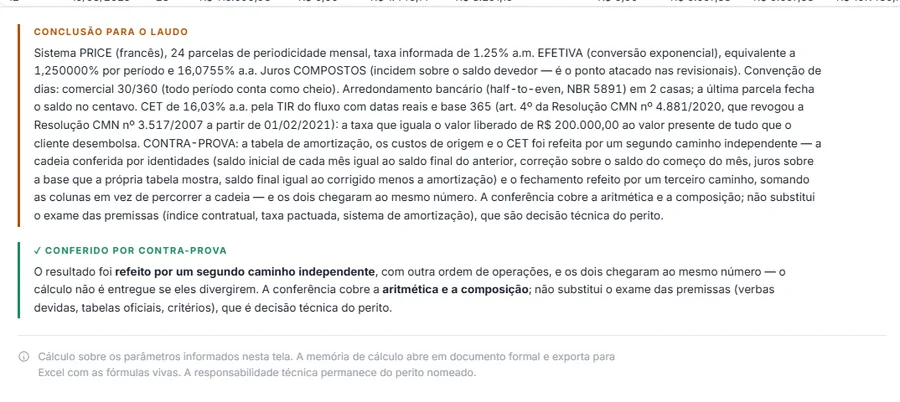
Leia a última frase do bloco verde, porque ela é a régua inteira: a conferência cobre a aritmética e a composição; não substitui o exame das premissas — verbas devidas, tabelas oficiais, critérios —, que é decisão técnica do perito. Uma ferramenta que dissesse "conferido" sem esse limite estaria vendendo mais do que entrega.
Os índices vêm do Banco Central, e envelhecem à vista
As séries são sincronizadas do BACEN, e o app avisa em toda calculadora que usa índice quando existe competência mais nova do que a que está em cache — não só no hub. Cálculo com índice velho não erra alto: erra pouco, e passa.
O que as calculadoras não fazem
- Não decidem a premissa. Índice contratual, taxa pactuada, sistema de amortização, verbas devidas e marco inicial continuam sendo decisão técnica sua — a bancada aplica e declara o que aplicou.
- A contra-prova não é auditoria do laudo. Ela refaz a mesma conta por outro caminho; se as premissas estiverem erradas, os dois caminhos chegarão ao mesmo número errado.
- Não substituem a tabela oficial do seu juízo. Onde houver manual de cálculo do tribunal, ele manda — e a bancada existe para reproduzir o critério, não para contrariá-lo em silêncio.
Ver funcionando na sua carteira
As capturas desta página são do sistema em uso, numa conta de demonstração com dados fictícios.
Testar 30 dias grátis Ver funcionando, sem cadastro Ver todos os recursos